Роль и устройство подложек ABF в современной микроэлектронике
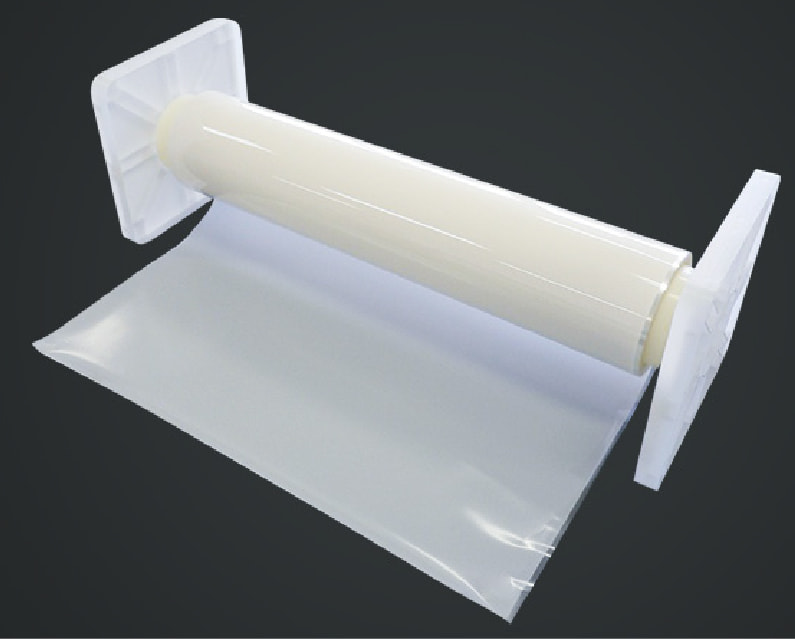
Подложки ABF (Ajinomoto Build-up Film) представляют собой специализированные изоляционные и коммутационные основания, которые располагаются под большинством высокопроизводительных процессоров (CPU), графических ускорителей (GPU) и чипов для ИИ. Эти компоненты выступают связующим звеном между миниатюрными кремниевыми кристаллами и значительно более крупными печатными платами. С конца 1990-х годов подложки, использующие пленку Ajinomoto, стали критически важным элементом полупроводниковой индустрии, обеспечивая работу персональных компьютеров, рабочих станций, серверов и сетевого оборудования.
Кризис предложения в эпоху искусственного интеллекта
Бум технологий искусственного интеллекта привел к экспоненциальному росту спроса на данные компоненты. Современные центры обработки данных, обеспечивающие обучение и работу интерфейсов нейросетей, содержат сотни тысяч ускорителей и потребляют сотни мегаватт энергии. Только компания Nvidia, по оценкам, поставила около 3,2 миллиона пакетов GPU Blackwell до конца 2025 года, и каждый из этих ускорителей был упакован на подложке ABF. В то же время индустрия переходит в гигаваттную эру, а новые гипермасштабируемые дата-центры рассчитаны на размещение миллионов ИИ-ускорителей.
Фундаментальная проблема заключается в том, что вся эта инфраструктура опирается на крайне узкую цепочку поставок. Практически любой современный передовой логический или ИИ-чип от Intel, AMD и Nvidia критически зависит от подложек ABF, которые стали стандартным решением для высокопроизводительной упаковки. Производством данных изделий занимается ограниченный круг специализированных компаний, включая Unimicron, Ibiden, Kinsus, Shinko Electric Industries, Samsung Electromechanics и Nan Ya PCB.
Монополия на материал
Цепочка поставок становится еще более узкой, если рассмотреть ключевой компонент: саму пленку Ajinomoto. Несмотря на название производителя, известного прежде всего как изготовитель пищевых приправ, именно эта японская компания контролирует, согласно отчетам, 95% или более мирового рынка диэлектрической пленки, используемой для ламинирования слоев подложек. Таким образом, одна корпорация практически единолично обеспечивает материалом сотни миллионов полупроводниковых устройств, что создает критическую зависимость всей вычислительной отрасли.
Технологические вызовы и масштабируемость
Спрос на подложки уже превысил комфортные производственные мощности. Ситуация усугубляется тем, что современные ИИ-ускорители объединяют множество вычислительных, логических и вспомогательных компонентов на одной плате. Это заставляет увеличивать площадь подложек по осям X-Y. Кроме того, для маршрутизации растущего числа сигналов и линий питания производители добавляют дополнительные слои, что требует пропорционального увеличения объема пленки ABF и значительного удлинения производственного цикла для миллионов чипов.
Технические осложнения выходят за рамки простого дефицита. Увеличение габаритов подложек провоцирует проблемы с их геометрией: возникают деформации (warpage), снижается выход годных изделий, а внутри самого компонента растут электрические потери. В результате перед экосистемой ABF стоят две взаимосвязанные задачи: нарастить выпуск продукции для стремительно растущего парка ускорителей и провести реинжиниринг подложек, чтобы они могли масштабироваться без потери функциональности и технологичности. В ответ на это такие компании, как Ajinomoto и Ibiden, уже планируют расширение производственных мощностей. Параллельно с этим отраслевые гиганты, включая Intel, Samsung и компанию Absolics (SK), изучают альтернативные решения, такие как стеклянные подложки, стремясь преодолеть физические ограничения органических материалов ABF.
Конструктивные особенности подложек
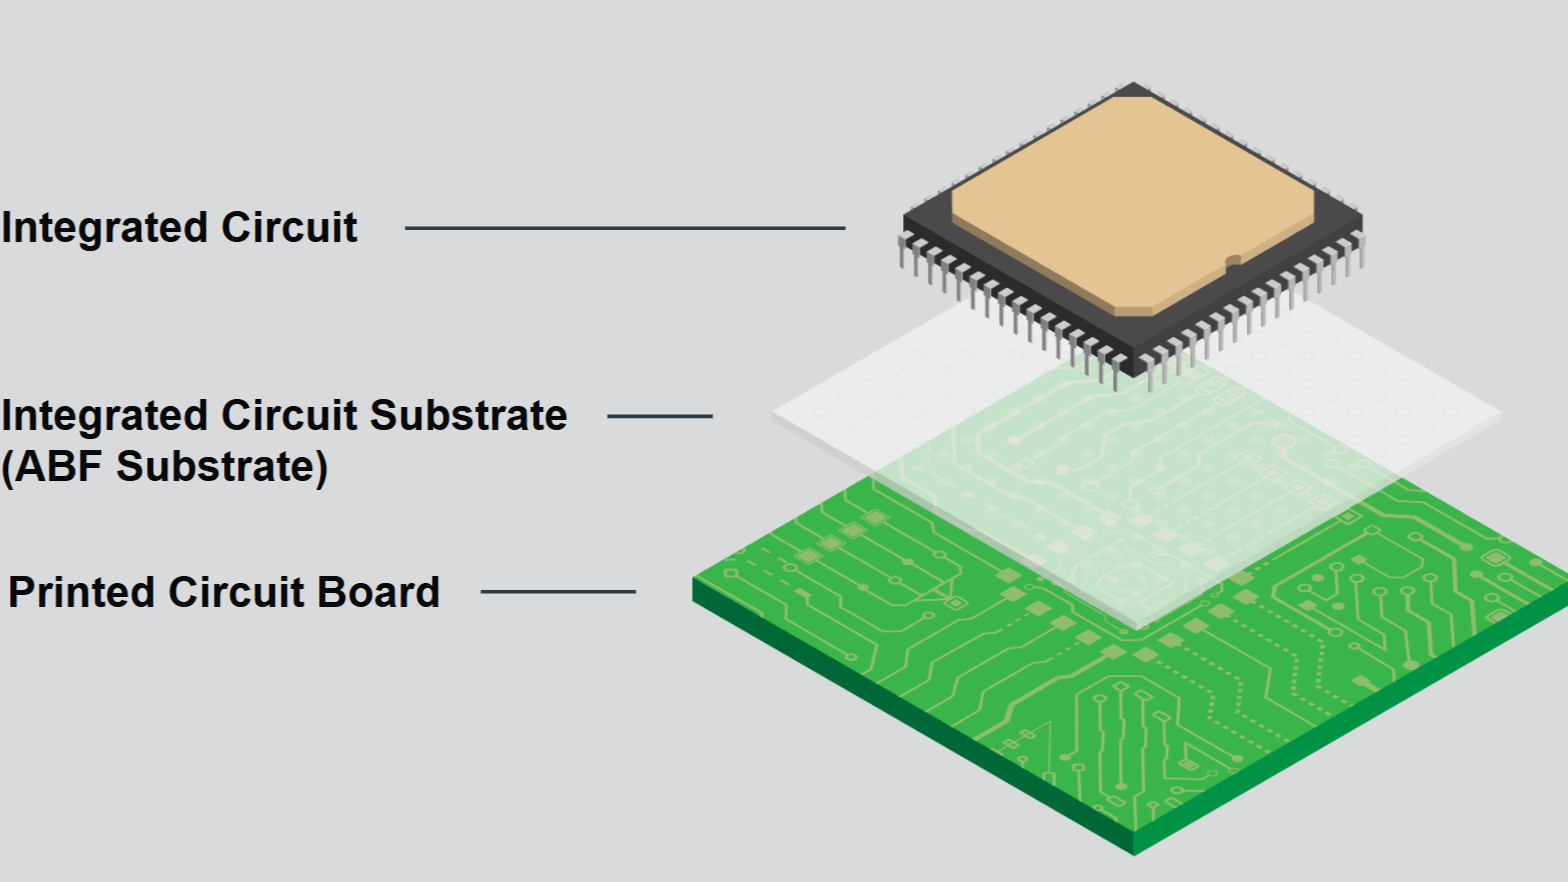
Кремниевые кристаллы, включая CPU и GPU, не могут взаимодействовать с печатной платой напрямую из-за разницы в масштабах: контакты на кристалле расположены с интервалом в микрометры, тогда как дорожки на материнской плате имеют шаг от сотен микрометров до миллиметров. Подложка выступает промежуточным плотным многослойным основанием, которое распределяет ультратонкие соединения кристалла до размеров, пригодных для монтажа на материнскую плату, одновременно обеспечивая маршрутизацию сигналов, питание, заземление и механическую жесткость.
Типичная подложка ABF состоит из жесткого сердечника из стеклонаполненной смолы, окруженного последовательными слоями медных дорожек и диэлектрической пленки. Сердечник обеспечивает механическую прочность, а дополнительные слои создают необходимую плотность соединений вблизи кремния. Процесс создания подложки включает:
- Ламинирование диэлектрика ABF на структуру.
- Формирование микроскопических переходных отверстий (обычно с помощью CO2-лазера).
- Нанесение медных слоев методом литографии и осаждения.
В высокопроизводительных решениях обычно применяется полуаддитивный процесс (SAP), при котором тонкие медные дорожки наращиваются на проводящем затравочном слое. После этого наносится следующий слой пленки ABF, и цикл повторяется.
Роль Ajinomoto и динамика рынка подложек
Специализированная пленка играет критическую роль в производстве подложек, обеспечивая электрическую изоляцию между последовательными медными слоями, в то время как вертикальное соединение между ними осуществляется посредством гальванических микропереходов. Разработанная компанией Ajinomoto еще в 1990-х годах, эта пленка со временем стала отраслевым стандартом благодаря низким диэлектрическим потерям, возможности формирования тонких линий и гладкости процесса ламинирования. Сегодня компания контролирует около 95% рынка этого материала, в то время как ближайший конкурент, Sekisui Chemical, занимает лишь долю в несколько процентов.
Производственный сектор, занимающийся выпуском конечных многослойных подложек на основе ABF и других материалов, также характеризуется высокой концентрацией игроков. Лидирующую группу составляют компании Unimicron, Ibiden и Shinko, на долю которых, по большинству оценок, приходится около трех четвертей рынка, а дополняют этот список AT&S и Nan Ya PCB. После изготовления подложки передаются компаниям по упаковке полупроводников, таким как TSMC и Amkor, для интеграции в них процессоров, памяти и других компонентов.
Влияние ИИ-ускорителей на архитектуру подложек
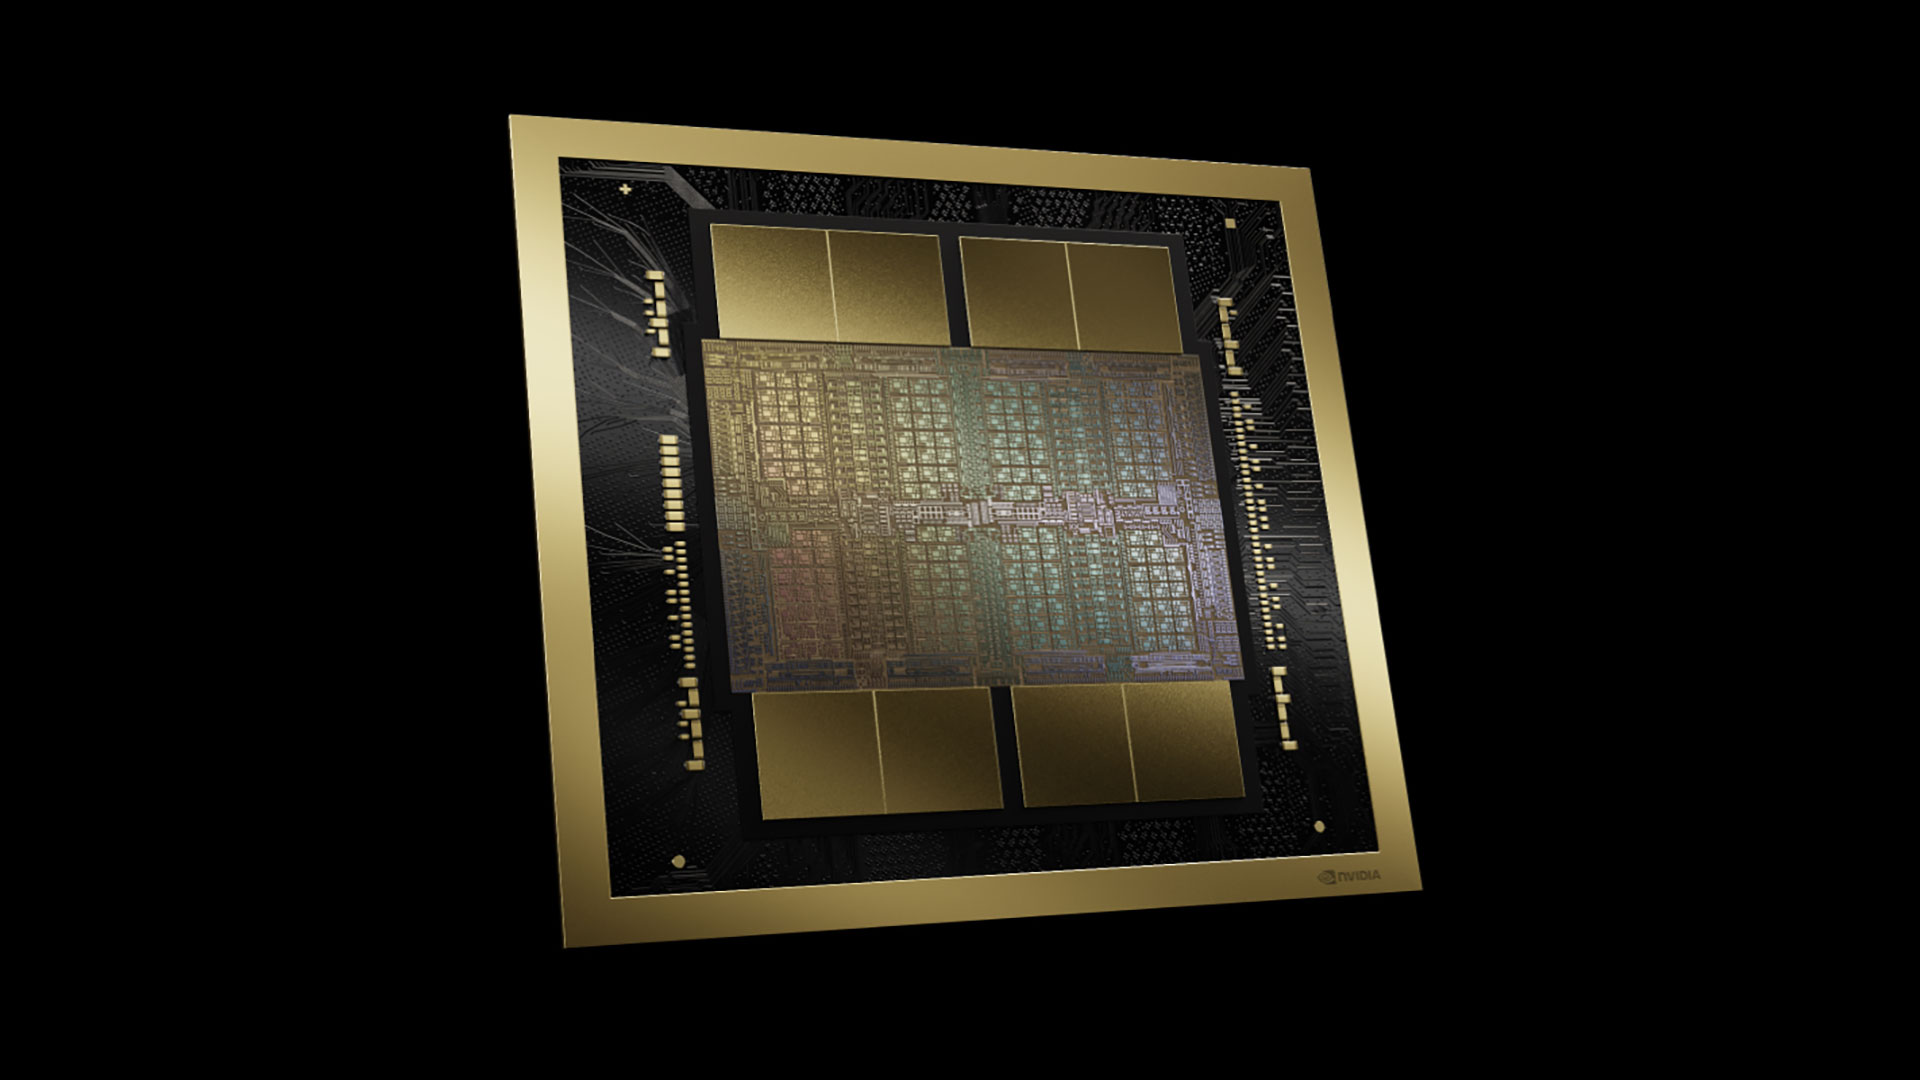
Развитие ИИ-ускорителей требует от отрасли размещения все большего количества кремниевых кристаллов на одной упаковке для обеспечения необходимой пропускной способности вычислений и памяти. Современные разработчики объединяют несколько крупных логических кристаллов с растущим числом стеков памяти с высокой пропускной способностью (HBM). Например, архитектура Nvidia Blackwell включает два графических процессора размером в одну ретикулу и восемь стеков HBM3E на одной подложке, а будущие решения Rubin и Rubin Ultra будут еще более сложными.
Технология упаковки TSMC CoWoS масштабируется от 3,3 ретикулы (одна ретикула составляет примерно 830 кв. мм кремния) в предыдущем поколении до 5,5 ретикул в серийном производстве к 2026 году. Дорожная карта компании предполагает достижение 9,5 ретикул к 2027 году и более 14 ретикул к 2029 году, когда одна упаковка будет содержать порядка десяти вычислительных кристаллов и двадцати или более стеков памяти.
Масштабирование по осям X-Y и Z
Увеличение размеров ускорителей заставляет подложки расти в двух физических измерениях. Во-первых, увеличивается площадь подложки по осям X и Y. Согласно дорожной карте Ibiden, размеры передовых подложек составят 90 × 90 мм в 2026 году, 110 × 110 мм в 2028 году и 130 × 130 мм (или более) после 2030 года. Ajinomoto прогнозирует рост типичных продвинутых ИИ-упаковок с примерно 100 мм² в 2026 году до около 120 мм² для 3D-пакетов начиная с 2031 года.
Во-вторых, происходит расширение по оси Z за счет увеличения количества слоев. Рост числа вычислительных кристаллов и модулей памяти требует создания дополнительных сигнальных путей, а повышение энергопотребления — более сложной системы распределения питания и заземления. Компания Ibiden планирует переход к структурам «10-X-10» в 2026 году, «12-X-12» в 2028 году и «14-X-14» после 2030 года. В данной номенклатуре «X» обозначает центральное ядро подложки, а числа указывают на количество слоев наращивания (build-up layers) с каждой стороны, где каждая пара состоит из диэлектрического слоя ABF и медного слоя.
Аналогичные тенденции наблюдаются у Nan Ya PCB: от базовой конфигурации 11+N+11 компания планирует перейти к 24-слойным подложкам в 2026 году и более чем 24 слоям в первом полугодии 2027 года. Одновременно идет процесс уменьшения топологических норм: с текущих 9/12 мкм до 8/8 мкм, а к началу 2027 года — до 6/7 мкм.
Технологические вызовы при производстве
Увеличение размеров подложек создает серьезные трудности. При нагреве до 250⁰C в процессе сборки и последующем охлаждении кремний, медь, ядро подложки и полимерные материалы расширяются неравномерно. Это приводит к короблению (warping), которое становится сложнее контролировать по мере роста площади изделия. Избыточное коробление нарушает формирование паяных соединений, точность совмещения слоев и надежность всей системы. Считается, что органические подложки теряют необходимую плоскостность при превышении порога в 120 мм на сторону — предельное значение, к которому уже приближаются крупнейшие ИИ-ускорители.
Рост количества слоев по оси Z также создает проблемы с выходом годной продукции, производственными мощностями и временем изготовления. Каждый дополнительный слой требует полного цикла технологических операций с жесткими допусками менее десяти микрон. Добавление слоев повышает вероятность дефекта или ошибки совмещения, способных привести к браку всей подложки, а также пропорционально увеличивает затраты времени и производственные мощности.
Почему ABF-подложки стали главным барьером в цепочке поставок ИИ-чипов
Компания Ibiden начала оценивать будущий спрос не через простое количество подложек, а через объем нагрузки на процессы полуаддитивного производства (SAP). Это связано с тем, что одна передовая подложка сегодня потребляет значительно больше производственных мощностей, чем может показаться при расчете по количеству готовых изделий. Одновременное увеличение площади подложек и количества слоев приводит к тому, что потребление пленки ABF растет гораздо быстрее, чем объемы поставок процессоров.
Компания Ajinomoto в своем интегрированном отчете за 2025 год проиллюстрировала это на примере крупной ИИ-подложки: она имеет примерно в 3,5 раза большую площадь и в три раза больше слоев ABF — 18 против шести — чем традиционная конструкция, что в совокупности требует примерно в десять раз больше материала. Столь резкий рост потребления материалов при крайне концентрированной базе поставщиков превращает проблему ABF-подложек из чисто технической в серьезное ограничение всей цепочки поставок.
Проблема производственного ограничения
Как и многие другие компоненты полупроводниковой отрасли до бума ИИ, спрос на ABF-подложки периодически колебался. Период острой нехватки в 2020–2022 годах, вызванный спросом на ПК и серверы в эпоху пандемии, сменился избыточным предложением в 2023 году, когда производители расширили свои мощности. Однако эти мощности были рассчитаны на небольшие потребительские подложки с малым количеством слоев, а не на крупногабаритные многослойные корпуса, востребованные в сфере ИИ.
Передовые продукты требуют больших форматов производства, тонкой разводки SAP, точного совмещения слоев, контроля коробления и высоких показателей выхода годных изделий на гораздо более крупных структурах. Ibiden учитывает это, измеряя нагрузку на линию SAP. Принимая показатель 2024 года за 1.0, компания ожидает, что нагрузка SAP для одной ИИ-серверной подложки вырастет до 1.8 в 2026 году и до 2.5 в 2028 году. Это свидетельствует о том, что расширение производства подложек превысит текущие возможности отрасли, подтверждая ограничение на уровне самого техпроцесса.
Дефицит материалов и рост цен
Ситуация еще более критична на уровне самих материалов ABF. Мощности Ajinomoto по производству пленки уже работали на пределе во втором квартале 2026 года, выпуская два миллиона квадратных метров продукции в месяц, и хотя компания планирует их наращивать, статус монопольного поставщика в условиях взрывного спроса подчеркивает серьезность узкого места.
В мае 2026 года Ajinomoto уведомила производителей подложек о повышении цен на пленку ABF примерно на 30%, начиная с третьего квартала. Это происходит на фоне сопоставимого роста цен на медьсодержащие ламинаты от компаний Resonac и Mitsubishi Gas Chemical, что усиливает давление на всю цепочку. Дополнительную напряженность создает и то, что Ajinomoto недавно сократила поставки критически важной пленки ABF в Китай на 30%.
Проблема заключается не просто в нехватке пленки у Ajinomoto — ограничение охватывает всю цепочку: от ABF, стеклоткани и другого сырья до оборудования SAP, заводов по производству крупноформатных подложек, уровня выхода годных изделий и производственных мощностей, квалифицированных клиентами. Анализ цепочек поставок сходится в прогнозе: дефицит спроса на ABF составит около 10% во втором полугодии 2026 года, вырастет до 21% в 2027 году и может превысить 40% к 2028 году. При этом ожидается, что спрос на площадь подложек будет расти со средним темпом около 39% в год в период с 2025 по 2028 год.
Дорожная карта восстановления: расширение и новые материалы
Отрасль реагирует на многогранные ограничения несколькими способами: расширением производственных мощностей и внедрением новых материалов и архитектур подложек.
* Ibiden: реализует инвестиции в размере 500 млрд иен ($3,1 млрд) в период с 2026 по 2028 финансовый год (крупнейшее расширение в истории), планируя увеличить мощности по производству подложек для ASIC и ИИ-серверов в 2,8 раза к 2028 году.
* Unimicron: увеличила капитальные расходы на 2026 год до рекордных 34 млрд тайваньских долларов ($1,07 млрд), с фокусом на ABF-подложки.
* Samsung Electro-Mechanics: выделила $1,2 млрд на расширение производства ABF-подложек, запуск серийного производства ожидается к третьему кварталу 2027 года.
* Kinsus (подразделение Pegatron): утвердила 23,5 млрд тайваньских долларов ($722 млн) на оборудование для ABF в течение трех лет. Сейчас компания переориентирует передовые линии на ИИ-клиентов, планируя увеличить ежемесячный выпуск на заводе в Таоюане примерно на 25% к 2027 году.
Несмотря на активные инвестиции, сроки реализации этих проектов означают, что напряженность в отрасли сохранится в течение некоторого времени, так как цепочка поставок не может мгновенно отреагировать на резкий скачок спроса со стороны индустрии ИИ.
Расширение мощностей Ajinomoto и эволюция материалов для подложек
Компания Ajinomoto активно расширяет производственные мощности по направлению к истокам цепочки поставок. В 2025 году вышел на полную мощность новый завод в Гумме. В общей сложности с 2023 года компания инвестировала около 25 миллиардов иен (157 миллионов долларов) в производство ABF-пленки (Ajinomoto Build-up Film) и обязалась вложить как минимум аналогичную сумму до 2030 года, стремясь увеличить производственные мощности более чем на 50%. Кроме того, компания планирует строительство третьей японской базы по выпуску лака, мощность которой сопоставима с заводом в Гумме: старт строительных работ намечен на 2028 год, а запуск производства — на 2032 год.
Тем не менее, наращивание мощностей эффективно только в случае сохранения масштабируемости текущей архитектуры подложек. Поэтому дорожная карта материалов, направленная на преодоление физических ограничений ABF-подложек, развивается параллельно с планом расширения заводов. Ajinomoto заявляет, что текущие и будущие поколения ABF проектируются для использования в подложках больших размеров с большим количеством слоев, поддержкой высокоскоростного ввода-вывода (I/O), снижением потерь при передаче сигнала, а также улучшенной устойчивостью к короблению и воздействию влаги. Компания ожидает, что доля более совершенных и дорогих марок ABF в её портфеле будет расти вплоть до 2030 года.
Технологические стратегии производителей подложек
Производители подложек решают проблему со стороны технологических процессов. Компания Nan Ya планирует в первой половине 2027 года выйти за пределы размеров подложек в 150 мм и 24 слоев, одновременно уменьшая топологию медных линий и зазоров до уровня 6/7 микрон. Её дорожная карта материалов включает внедрение сердечника с ультранизким коэффициентом теплового расширения (КТР) ниже 3 мкмоль/м·°C, а также диэлектриков с низкими показателями диэлектрической проницаемости (Dk), тангенса угла диэлектрических потерь (Df) и КТР.
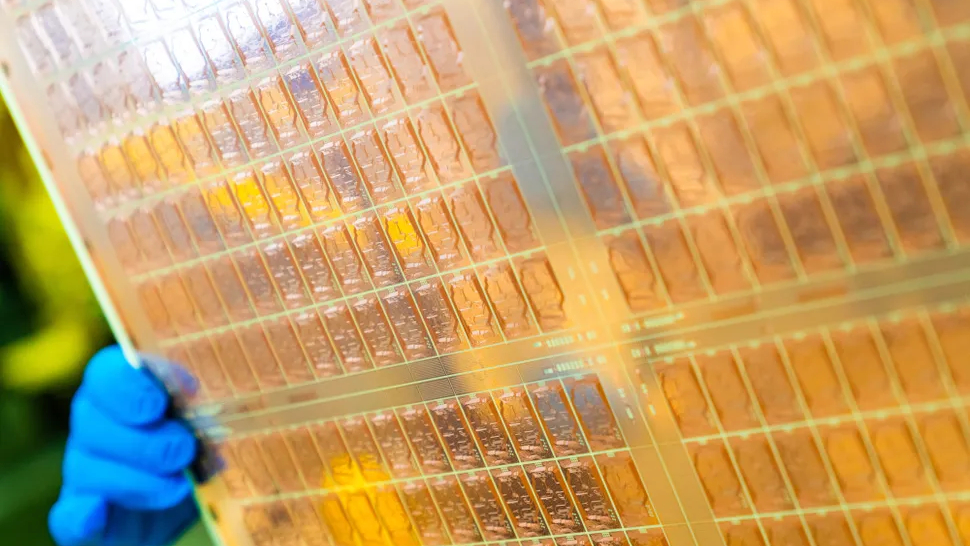
Более тонкая разводка позволяет подложке поддерживать больше соединений без необходимости увеличения площади или количества слоев, тогда как материалы с низким тепловым расширением помогают сохранять плоскостность растущей конструкции. В перспективе центральный сердечник подложки может быть заменен на стеклянный. Органические сердечники становятся всё сложнее в поддержании размерной стабильности по мере того, как габариты корпусов приближаются к 100 мм и превышают их. Стекло обладает коэффициентом теплового расширения, более близким к кремнию, что обеспечивает размерную стабильность, и предлагает значительно меньшие диэлектрические потери для высокоскоростных соединений, став одним из главных отраслевых решений проблемы коробления.
Перспективы перехода на стеклянные подложки
Переход на стеклянный сердечник привлекает широкий круг участников, так как затрагивает сферы создания подложек, производства стекла и передовой корпусировки, объединяя производителей чипов, специалистов по стеклу и дисплеям, а также действующих производителей подложек. В январе 2026 года на выставке NEPCON Japan компания Intel продемонстрировала корпус, объединяющий технологию EMIB со стеклянной подложкой, однако коммерческое внедрение стеклянных подложек Intel всё еще относит ко второй половине десятилетия.
Компания Absolics, дочернее предприятие SK Group, управляет малосерийным производством стеклянных подложек в Ковингтоне (Джорджия), получив поддержку в размере 100 миллионов долларов по закону US CHIPS Act. Предприятие выпускает прототипы и квалификационные образцы для клиентов, таких как AMD (для ускорителей серии MI400). Samsung Electro-Mechanics производит прототипы на пилотной линии в Седжоне и планирует наладить массовое производство через совместное предприятие по выпуску стеклянных сердечников после 2027 года.
TSMC внедряет корпусную упаковку панельного уровня (panel-level packaging) через свою платформу CoPoS, переходя к формату панели 310 x 310 мм с пилотной линией на дочернем предприятии VisEra. Пробное производство намечено на 2027 год, а массовое — на вторую половину 2028 года. Использование стеклянных сердечников является отдельным, более поздним этапом в дорожной карте TSMC, коммерческий масштаб которого прогнозируется после 2030 года. Ibiden также включила «стеклянный сердечник» в свою дорожную карту технологий подложек на период около 2030 года в качестве решения для контроля коробления.
Стеклянный сердечник, технология которого наиболее вероятна к внедрению в конце 2020-х — 2030-х годах, позиционируется как решение «барьера коробления». Он заменяет органический сердечник, но не сам ABF, который останется материалом для наращивания слоев. Стеклянный сердечник может снизить спрос на ABF в пересчете на один корпус, поскольку плоскостность стекла позволяет выполнять более тонкую трассировку и, потенциально, использовать меньшее количество слоев, однако это не исключает материал или зависимость от него. Существует вероятность, что в будущем диэлектрический материал заменит ABF, хотя в данный момент это не является основным фокусом индустрии.
В любом случае, краткосрочная дорожная карта сосредоточена на расширении мощностей SAP (semi-additive process), быстром строительстве заводов, улучшении материалов и увеличении предложения. До конца 2020-х годов более тонкая разводка, ABF с низкими потерями, материалы с низким КТР и улучшенный контроль коробления позволят органическим подложкам достичь размера в 110 мм и более. К 2030 году стеклянные сердечники откроют путь к созданию корпусов размером 130 мм и более, что уже отражено в дорожных картах Ibiden и других производителей.