

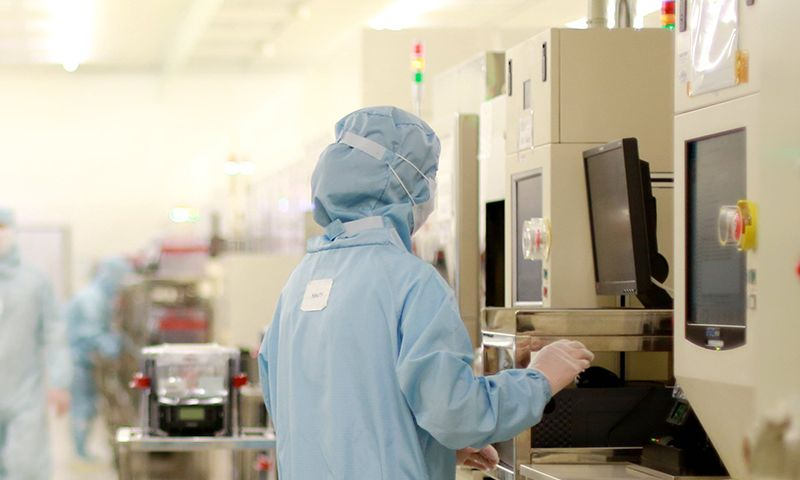
Крупнейший китайский чипмейкер SMIC подвел финансовые итоги, продемонстрировав существенный подъем показателей. За прошедший квартал прибыль компании подскочила на 60,7% в годовом сравнении и достигла $172,85 млн, превзойдя прогнозы экспертов. Общая квартальная выручка также оказалась выше ожиданий аналитиков ($2,49 млрд против прогнозируемых $2,4 млрд), показав рост на 12,7% год к году и 4,5% последовательно.
Драйверы роста и специфика рынка КНР
Хотя мировой полупроводниковый сектор активно развивается благодаря буму искусственного интеллекта, на успехи SMIC влияют региональные факторы. Санкционное давление со стороны США, Японии и Нидерландов привело к тому, что компания фокусируется преимущественно на обслуживании китайских заказчиков. По итогам прошлого квартала на внутренний рынок КНР пришлось 87,6% выручки, тогда как доля США составила 10,3%.
Финансовому подъему способствовали высокий локальный спрос, государственная политика импортозамещения, активная загрузка конвейеров (достигшая 93,5%) и структура услуг с преобладанием более дорогих техпроцессов. Возникший дефицит производственных мощностей позволил SMIC поднять цены на свои услуги, что благоприятно отразилось на маржинальности.
Годовые итоги и производственные показатели
В масштабах всего 2025 года выручка SMIC увеличилась на 16,2% до $9,33 млрд, а годовая прибыль выросла на 39,1% до $685,1 млн. Капитальные затраты за год составили $8,1 млрд, увеличившись на 10,5%. Компания завершила год с нормой прибыли на уровне 21%, прогнозируя ее снижение в текущем квартале до 18–20%.
Производственные мощности компании продолжают расширяться: ежемесячные объемы обработки кремниевых пластин (в 200-мм эквиваленте) достигли 1,059 млн штук, а суммарный годовой объем обработки составил 9,7 млн штук.
Ограничения и дальнейшие перспективы
Несмотря на финансовые успехи, SMIC сталкивается с технологическими барьерами. Ограничения на закупку зарубежного оборудования вынуждают компанию переориентироваться на китайских поставщиков литографической техники, хотя сам процесс замещения в отрасли идет с опережением графика.
Трудности с получением оборудования тормозят экспансию производств. Если в прошлом году ежемесячная обработка кремниевых пластин увеличилась на 50 000 штук (в 300-мм эквиваленте), то в текущем году ожидается прирост лишь на 40 000 штук в месяц. Кроме того, прогнозируемый рост амортизационных расходов почти на 30% при сохранении капитальных затрат на прошлогоднем уровне может дополнительно надавить на норму прибыли компании.








комментарии закрыты.