По итогам первого квартала 2026 года поставки персональных компьютеров в США сократились на 7 % по сравнению с аналогичным периодом прошлого года. Как отмечают аналитики Omdia, это самое значительное падение рынка с третьего квартала 2023 года. Среди ключевых причин эксперты называют дефицит комплектующих, рост цен на готовую технику из-за подорожания чипов памяти и снижение спроса после волны массового обновления парка устройств под Windows 11. Дополнительным фактором стало «эффект высокой базы»: в первом квартале 2025 года наблюдался аномальный рост закупок, вызванный опасениями участников рынка перед введением новых торговых пошлин.
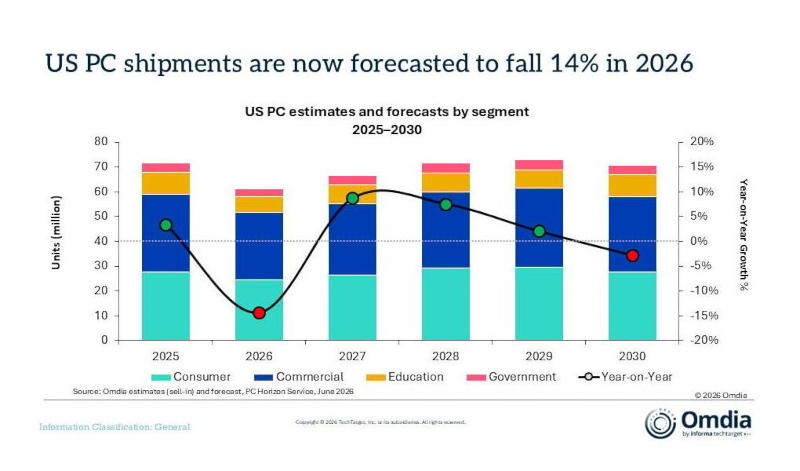
Производители комплектующих отдают приоритет сегменту искусственного интеллекта, из-за чего выпуск обычных ПК становится менее рентабельным. Так, поставки бюджетных моделей стоимостью менее 500 долларов упали на 18,7 % в годовом исчислении. По прогнозам, эта тенденция сохранится до конца 2026 года, а общий объем отгрузок в бюджетном классе снизится на 14,4 %. Потребительский сектор показал спад на 9,5 %, тогда как бизнес-сегмент оказался более устойчивым: сокращение составило всего 5 %. Корпоративные клиенты продолжают обновление систем и закупают оборудование впрок, опасаясь дальнейшего роста цен. Ожидается, что спрос на ПК для бизнеса останется высоким в первой половине 2026 года, тогда как потребительский рынок будет сдержанным как минимум до 2027 года.
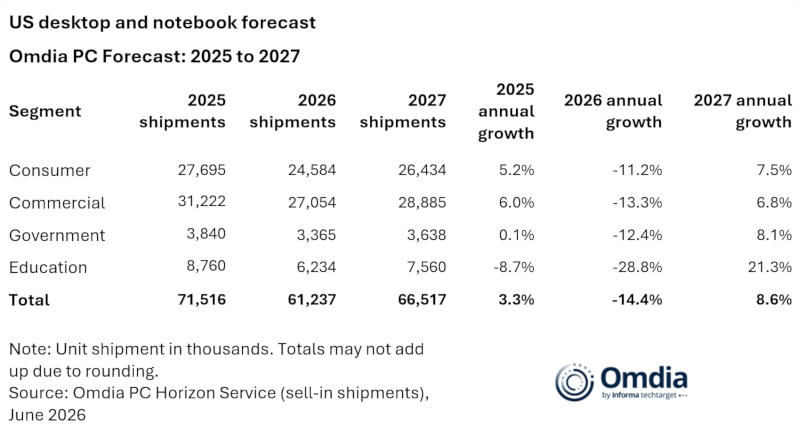
Средние отпускные цены в первом квартале выросли на 4 % в годовом выражении. Аналитики прогнозируют, что во втором квартале этот показатель подскочит до 12 %, а во второй половине года рост окажется еще более существенным. При этом доля ПК с поддержкой ИИ достигла 44 %, что объясняется активными закупками дорогих моделей крупными предприятиями. Прогнозируется, что средняя цена продажи бизнес-ПК за 2026 год увеличится на 11 %, в потребительском и государственном секторах — на 10 %, и лишь в образовательном сегменте стоимость устройств останется на прежнем уровне.
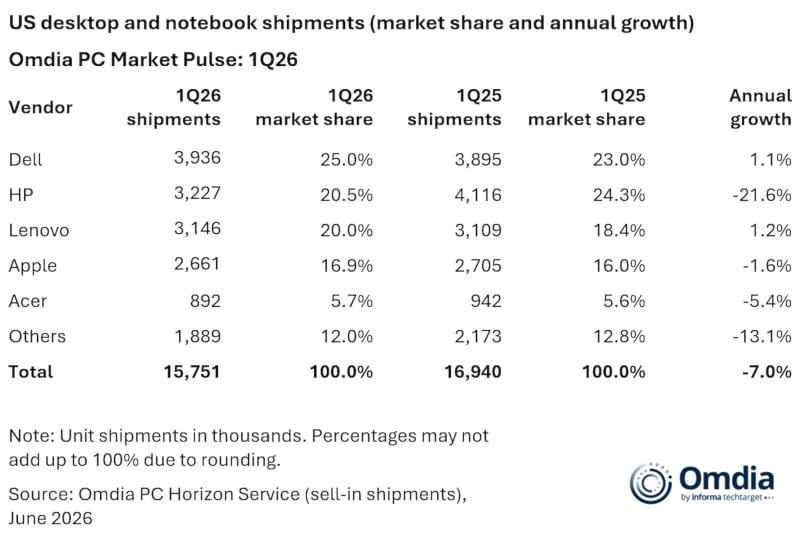
Среди ключевых игроков рынка произошли перестановки: HP столкнулась с резким падением поставок на 21,6 %, из-за чего компания утратила лидерство в США. Первое место заняла Dell, увеличившая свою долю на 1,1 п. п. до 25,0 %. Lenovo также укрепила позиции, нарастив долю на 1,2 п. п. до 20,0 %. Доля Apple сократилась на 1,6 п. п. до 16,9 %, однако при этом присутствие компьютеров MacBook в корпоративном сегменте выросло до 15,3 %. Мелкие производители сократили общие поставки на 13,1 %, не имея возможности конкурировать с гигантами в вопросах приоритетности закупок комплектующих.