Космические дата-центры: дорогое будущее индустрии
Следующее поколение агентов искусственного интеллекта может потребовать в 10 000–40 000 раз больше вычислительных мощностей для выполнения задач, чем современные чат-боты. Подобный скачок в запросах вынуждает технологических гигантов искать альтернативные площадки для размещения инфраструктуры, включая околоземную орбиту. Свежий отчет компании Wood Mackenzie раскрывает серьезные экономические барьеры на пути к созданию таких космических дата-центров.
Энергетический голод ЦОД
Мировой спрос на электроэнергию для нужд дата-центров в 2026 году составит 460 ТВт·ч — это около половины всего электричества, производимого Японией. Аналитики Wood Mackenzie прогнозируют, что к 2030 году потребление достигнет 1280 ТВт·ч, а к 2040 году увеличится до 3700 ТВт·ч. При ежегодном росте на 16% этот показатель вырастет на 703% относительно текущих значений. При этом 78% всех новых проектов сосредоточены в США и Китае.
На Земле масштабирование инфраструктуры упирается в серьезные ограничения: сроки подключения к сетям в США достигают семи лет, поставки газовых турбин расписаны до 2030 года, а системы охлаждения остро конкурируют за дефицитные водные ресурсы. Рост цен на стройматериалы и рабочую силу лишь усугубляет ситуацию, заставляя компании всерьез рассматривать космос как потенциальный «плацдарм».
Орбитальный ЦОД: цена вопроса
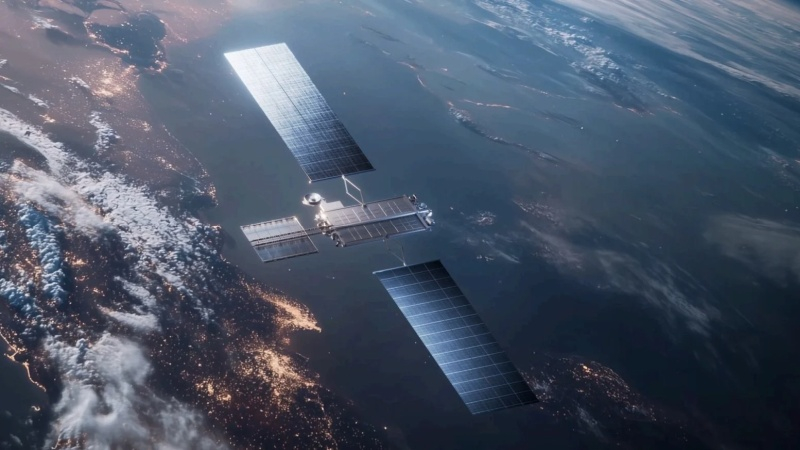
Экономическая целесообразность вывода вычислительных мощностей в космос остается спорной. По расчетам, один гигаваттный орбитальный дата-центр обойдется в $170 млрд, что в три раза дороже строительства аналогичного наземного объекта. Около 60% этой суммы приходится на затраты по запуску и созданию орбитальной платформы. По мнению экспертов, сравнять стоимость «космических» и наземных решений удастся лишь при удешевлении запуска на 70%. Это возможно только при сохранении темпов технологического прогресса в ракетостроении.
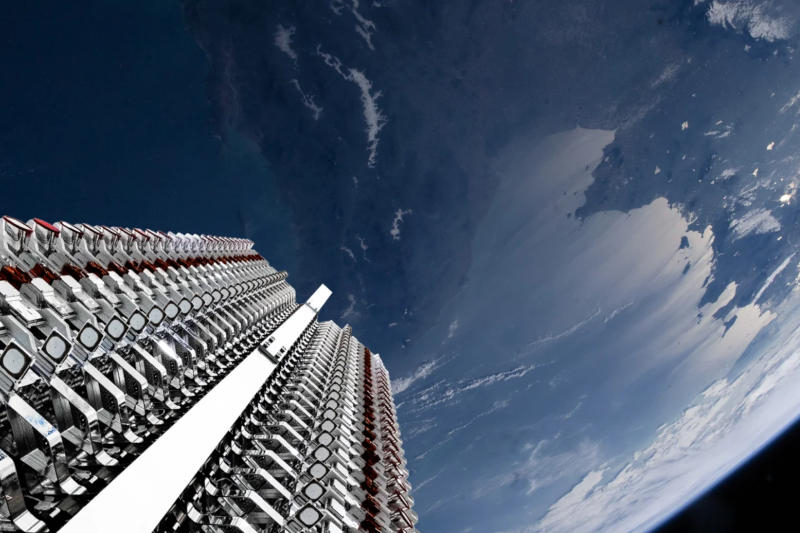
Статистика и перспективы запусков
В 2025 году количество успешных орбитальных пусков достигло 324, что на 25% больше показателей 2024 года. Коммерческий сектор взял на себя 70% всех запусков. Благодаря многоразовым носителям стоимость доставки грузов на орбиту снизилась на 90% по сравнению с эпохой одноразовых ракет. В 2025 году на орбите было развернуто рекордное количество спутников — 4517, где 87% принадлежат частным компаниям.
Компании SpaceX и xAI нацелены на создание орбитальных мощностей суммарным объемом до 100 ГВт ежегодно — это в десять раз превышает планы всех остальных игроков рынка вместе взятых. В настоящий момент сектор жестко монополизирован американскими корпорациями; на долю всех остальных стран приходится менее 0,5 ГВт планируемых орбитальных мощностей.
Стоит ли игра свеч?
В то время как внимание приковано к космосу, наземная инфраструктура продолжает требовать колоссальных вложений. В период с 2026 по 2040 год на строительство 395 ГВт новых наземных ЦОД планируется потратить до $9 трлн.
«Ограничения на наземные ЦОД реальны, и они не исчезнут быстро, — отмечает Роберт Лью, директор по исследованиям Wood Mackenzie. — Однако вывод ЦОД на орбиту по-прежнему обходится как минимум в три раза дороже, чем его строительство на земле. Этот разрыв не сократится без устойчивого и существенного прогресса в снижении стоимости запуска. Орбитальные ЦОД — это серьёзное долгосрочное предложение, но сейчас они остаются ставкой на рост стоимости».