Традиционная оплата товаров и услуг физической банковской картой остается привычной практикой, однако сегодня она сопряжена с серьезными рисками. Утечки данных в ритейлерских сетях и базах данных делают информацию о 16-значном номере карты уязвимой. Для повышения уровня финансовой безопасности эксперты рекомендуют перейти на использование цифровых инструментов, которые скрывают реальные реквизиты покупателя.
Использование цифровых кошельков для платежей в магазинах
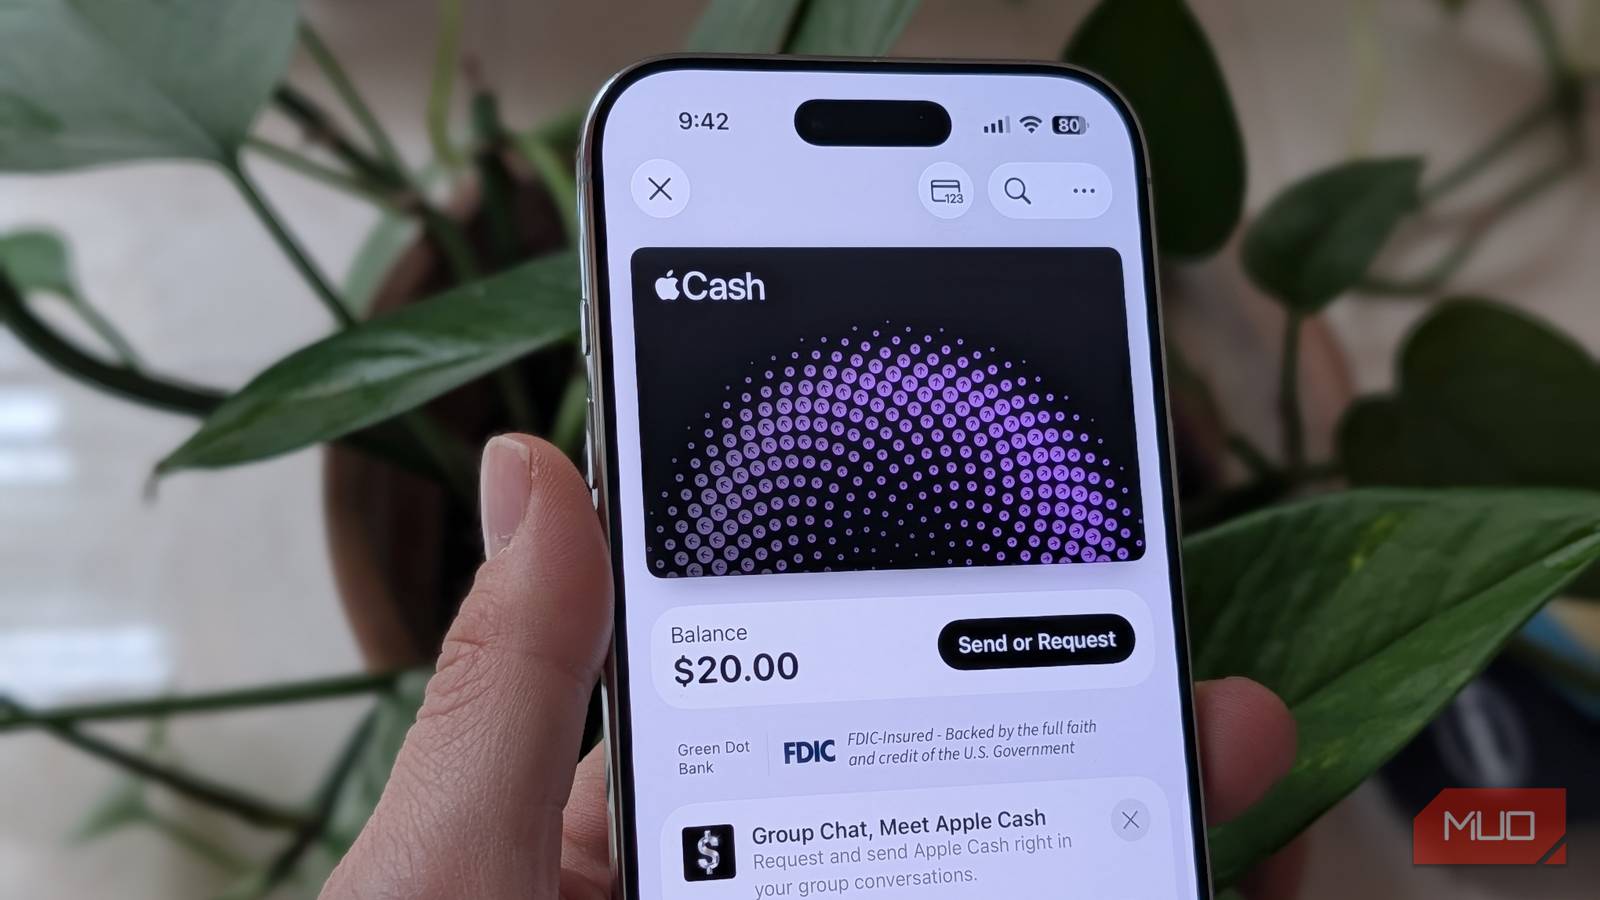
При совершении покупок в офлайн-точках рекомендуется как можно реже доставать физическую карту из кошелька. Современные смартфоны позволяют использовать сервисы Apple Pay, Google Wallet и Samsung Wallet для бесконтактной оплаты на терминалах с поддержкой NFC.
Принцип работы этих приложений заключается в создании виртуального токена — временного заменяющего номера, через который проходит платеж. Благодаря этому ритейлер не получает доступа к реальным данным карты, что предотвращает отслеживание покупательских привычек. Если торговая сеть столкнется с утечкой данных, пользователю не придется перевыпускать карту, так как скомпрометированный токен не имеет постоянной привязки к основному счету. По данным VISA, применение токенизированных методов оплаты позволило сократить случаи онлайн-мошенничества на 30 процентов, а некоторые виды мошенничества в точках продаж (PoS) — на 90 процентов.
Применение временных виртуальных карт для интернет-покупок
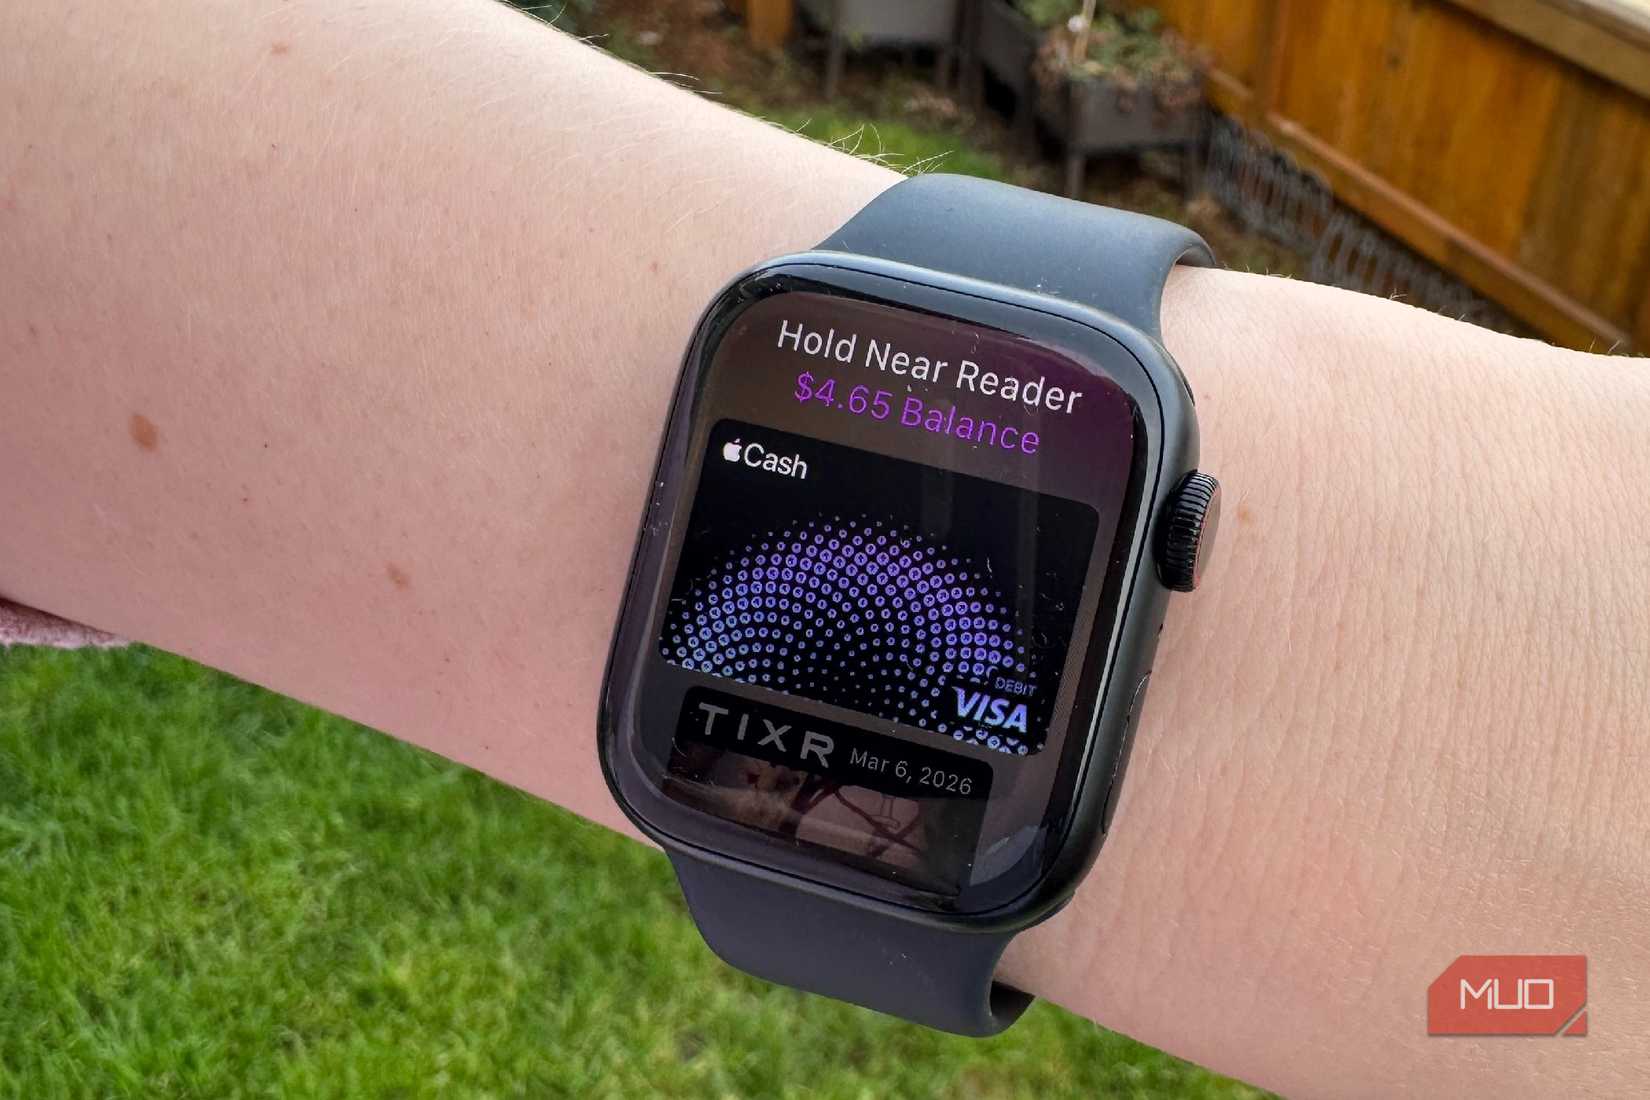
Цифровые кошельки не всегда подходят для интернет-магазинов, так как их поддержка на сайтах ограничена. В таких случаях эффективным решением становятся виртуальные карты. Некоторые банки предоставляют эту услугу напрямую, но при отсутствии такой опции можно воспользоваться сторонними сервисами, например, Privacy.
Сервис Privacy доступен через веб-браузер и мобильное приложение. Он позволяет создавать карты для разовых транзакций или привязывать одну карту к конкретному продавцу. Последний вариант удобен для оплаты регулярных подписок, таких как Netflix, или часто используемых площадок вроде Steam. В отличие от цифровых кошельков, карты Privacy не связаны напрямую с физическими платежными средствами пользователя, так как сервис подключается к банковскому счету или дебетовой карте как источник финансирования. Это также упрощает контроль расходов.
Использование платежных систем для защиты данных
Для онлайн-шопинга дополнительным способом защиты может стать PayPal. Этот сервис позволяет хранить данные нескольких карт в одной учетной записи, избавляя от необходимости вводить реквизиты на каждом сайте. Главным преимуществом PayPal является отсутствие передачи реальных номеров карт продавцу, что минимизирует риски при взломе баз данных магазина.
Однако у этого метода есть ограничение: возможность оплаты через PayPal зависит от политики конкретного продавца. Крупные площадки, такие как Amazon, зачастую не поддерживают данный способ оплаты. Таким образом, хотя PayPal может быть частью стратегии кибербезопасности, он не является универсальным решением для всех случаев жизни.
Преимущества токенизации и статистика эффективности
Технология цифровых кошельков меняет правила игры в вопросах кибербезопасности. Когда вы добавляете свои карты в Apple Pay, Google Wallet или Samsung Wallet, приложения генерируют уникальный виртуальный токен. Это не просто маскировка данных, а динамический процесс: при каждой покупке номер «подменяется» заново. Именно поэтому ритейлеры лишаются возможности отслеживать ваши покупательские привычки и составлять детальные профили потребителя. В случае если база данных магазина будет взломана, хакеры получат лишь бесполезные временные токены, а не ваши реальные платежные реквизиты. Эффективность этого подхода подтверждается независимыми данными: по статистике VISA, использование токенизированных методов оплаты привело к снижению случаев мошенничества при онлайн-транзакциях на 30%, а для некоторых типов операций в точках продаж (PoS) этот показатель сокращения составил внушительные 90%. Эти цифры наглядно демонстрируют, почему переход на цифровые инструменты оплаты — это не просто дань моде, а необходимость для обеспечения финансовой безопасности.
Особенности использования виртуальных «одноразовых» карт
Если функционал цифровых кошельков в офлайн-ритейле ограничен поддержкой NFC, то виртуальные карты, такие как Privacy, закрывают потребность в защите данных при интернет-шопинге. Гибкость таких инструментов заключается в возможности выбора сценария использования: вы можете создавать карту для разового платежа, которая «сгорает» после одной операции, или привязывать карту к конкретному продавцу. Последнее решение идеально подходит для регулярных подписок, например на Netflix, или площадок, где вы совершаете частые покупки, но не имеете фиксированных ежемесячных списаний (как в Steam). Еще одно важное преимущество заключается в финансовом менеджменте: поскольку вы подключаете сервис к своему банковскому счету или дебетовой карте как к источнику средств, система позволяет отслеживать расходы по каждой конкретной виртуальной карте, что помогает в планировании бюджета.
Ограничения использования платежных систем
Несмотря на то что PayPal десятилетиями служит надежным барьером, защищающим от передачи реальных номеров карт продавцам, важно осознавать его главную слабость. В отличие от Apple Pay или Google Wallet, которые работают везде, где есть бесконтактный терминал, PayPal является опциональным инструментом: продавец сам решает, внедрять его поддержку или нет. Крупные игроки, например Amazon, сознательно ограничивают доступ для подобных платежных систем. В итоге онлайн-покупки, как и офлайн-шопинг, требуют комплексного подхода к безопасности, где сочетаются различные инструменты — от токенизированных кошельков до виртуальных карт. В конечном счете, если вы не готовы доверять ни одному из современных цифровых решений, всегда остается классическая альтернатива — использование наличных средств.