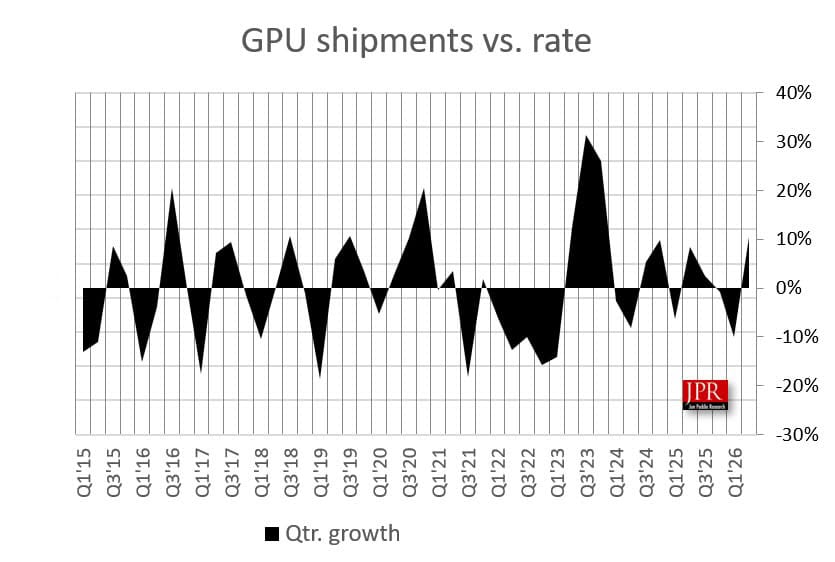
Несмотря на сохраняющиеся рекордно высокие цены на оборудование, мировой рынок графических процессоров продемонстрировал заметный рост. По данным аналитического агентства Jon Peddie Research (JPR), во втором квартале 2026 года объем поставок GPU для персональных компьютеров увеличился на 10,4% по сравнению с предыдущим кварталом. В годовом выражении, если сравнивать с аналогичным периодом 2025 года, рост составил около 1,1%, а общее количество отгруженных устройств достигло 75,5 млн единиц.
Драйверы роста и динамика сегментов рынка
Основным фактором, повлиявшим на положительную динамику индустрии, стал сегмент графики для ноутбуков. В этой категории зафиксирован существенный скачок поставок на 16,8%. При этом в секторе дискретных видеокарт для настольных ПК наблюдается обратная тенденция: за квартал объем отгрузок сократился на 4%.
Анализ данных JPR также затрагивает поставки центральных процессоров, которые тесно связаны с рынком графики. Отмечается, что AMD продемонстрировала рост поставок CPU в клиентском секторе на 12,74%, тогда как показатели Intel увеличились на 8,99%. В структуре текущих поставок процессоров настольные системы занимают лишь 22%, в то время как 78% отгрузок приходится на ноутбуки, что стало рекордным показателем для данного форм-фактора.
Позиции ключевых производителей графики
На рынке графических решений продолжают доминировать три компании: Intel, NVIDIA и AMD. Intel сохраняет лидерство, обеспечивая 56% от общего объема поставок GPU. Столь высокая доля компании обусловлена массовым производством интегрированной графики, которая присутствует в большинстве современных процессоров Intel, а также активными продажами мобильных решений.
Тем не менее, доля Intel на рынке постепенно корректируется: по сравнению с предыдущим кварталом она снизилась на 1%, а в годовом исчислении — на 5%. В это же время конкуренты показали незначительную положительную динамику рыночной доли. Так, показатели NVIDIA выросли на 0,46%, а присутствие AMD на рынке графических процессоров увеличилось на 0,6% по сравнению с предыдущим кварталом. Текущая ситуация отражает изменение структуры потребления, где акцент смещается в сторону мобильных вычислительных систем.
Детализация рыночного доминирования и отраслевые тренды
Важно учитывать, что методология JPR учитывает все типы графических решений для ПК, что объясняет столь высокие показатели Intel. Хотя сегмент дискретных настольных видеокарт не является для Intel приоритетным, компания компенсирует это за счет колоссальных объемов продаж GPU в форм-факторе для ноутбуков, а также благодаря наличию интегрированных графических ядер практически во всех выпускаемых современных процессорах (SoC).
Анализ Jon Peddie Research подчеркивает, что современные реалии рынка определяются изменением структуры спроса. Ключевые выводы по итогам периода включают следующие аспекты:
- Доминирование мобильного сегмента: Соотношение поставок CPU подтверждает долгосрочный тренд, в рамках которого настольные системы перешли в разряд нишевых решений. На текущий момент лишь 22% всех отгруженных клиентских процессоров предназначены для настольных компьютеров.
- Рекордная мобильность: Доля ноутбуков в структуре поставок клиентских центральных процессоров достигла исторического максимума в 78%, что напрямую коррелирует с ростом поставок мобильных GPU на 16,8%.
- Коррекция долей крупнейших игроков: Несмотря на сохранение лидерства Intel с 56% рынка графики, динамика NVIDIA и AMD показывает наличие конкурентного давления. Рост доли NVIDIA на 0,46% и AMD на 0,6% (в квартальном исчислении) свидетельствует о том, что даже при сохранении текущих цен на комплектующие, перераспределение рынка продолжается.
Таким образом, наблюдаемый рост поставок графических процессоров до 75,5 млн единиц во втором квартале 2026 года является следствием активного развития мобильных вычислительных платформ, которые успешно нивелируют спад спроса в секторе дискретной графики для настольных систем.