Согласно аналитическим данным Bloomberg, зависимость Nvidia от азиатских поставщиков заметно возросла: сейчас на их долю приходится около 90 % производственных затрат компании, тогда как год назад этот показатель составлял 65 %. В эту цепочку входят такие гиганты, как TSMC (производство чипов), SK hynix и Samsung (память HBM), а также Foxconn и Quanta (сборка серверных решений). Ситуация осложняется тем, что Nvidia активно расширяет ассортимент, выпуская новые категории ИИ-продуктов, которые также зависят от этих партнеров.
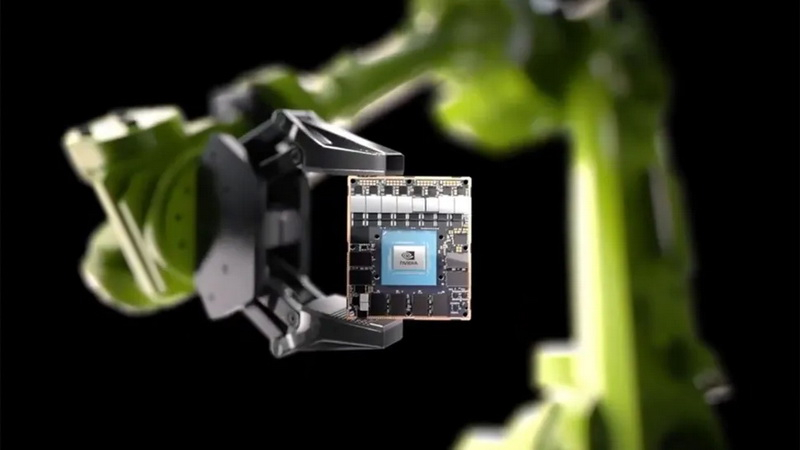
Одной из ключевых новинок стала платформа для робототехники Jetson Thor, представленная в августе прошлого года. Она базируется на архитектуре Blackwell и производится по 3-нм техпроцессу TSMC. Флагманская версия T5000 обеспечивает производительность 2070 Тфлопс (FP4) и оснащена 128 Гбайт памяти LPDDR5X. Более доступная модель T4000, анонсированная на CES 2026, обладает мощностью 1200 Тфлопс (FP4), имеет 64 Гбайт памяти и оценивается в 1999 долларов. Оба решения используют ядра Arm Neoverse-V3AE и память производства Samsung или SK hynix. Эти компоненты конкурируют за ограниченные 3-нм мощности TSMC с графическими процессорами Blackwell, предназначенными для дата-центров. С платформой уже работают такие компании, как Boston Dynamics и Amazon Robotics, а LG рассматривает возможность стратегического партнерства с Nvidia в области физического ИИ.
Аналогичная ситуация складывается с автомобильной системой на кристалле Drive AGX Thor — это еще одна линейка на базе Blackwell, претендующая на те же 3-нм мощности. Хотя данные продукты не требуют упаковки CoWoS, которая является главным «узким местом» при производстве серверных GPU, они всё равно нуждаются в 3-нм пластинах и памяти LPDDR5X, дефицит которых ощущается все острее.
Изменения на рынке памяти заставляют Nvidia постепенно отказываться от устаревших технологий. В конце апреля стало известно о прекращении выпуска модулей Jetson TX2 и Xavier из-за ограниченных поставок памяти LPDDR4. Samsung свернула производство этого стандарта, переориентировав мощности на более выгодные типы памяти для ИИ-сектора. В результате клиентам приходится переходить на модули Orin или Thor, использующие LPDDR5X, что еще сильнее нагружает производственные цепочки, уже перегруженные заказами на HBM и DRAM для центров обработки данных.
Представители TSMC отмечают, что объемы производства усовершенствованных корпусов CoWoS для серверных графических процессоров растут на 80 % в год. При этом сохраняется логистическая сложность: чипы, произведенные на заводе TSMC в Аризоне, всё равно отправляются на Тайвань для финальной сборки.
В прошлом году Nvidia инвестировала 500 млрд долларов в развитие производства серверов в США в партнерстве с Foxconn, Wistron, а также компаниями Amkor и SPIL, которые строят в Аризоне площадки по корпусированию чипов. Тем не менее, эти мощности еще не введены в эксплуатацию, а спрос на компоненты для ИИ в Азии растет значительно быстрее, чем возможности локальных производителей по замещению поставок.