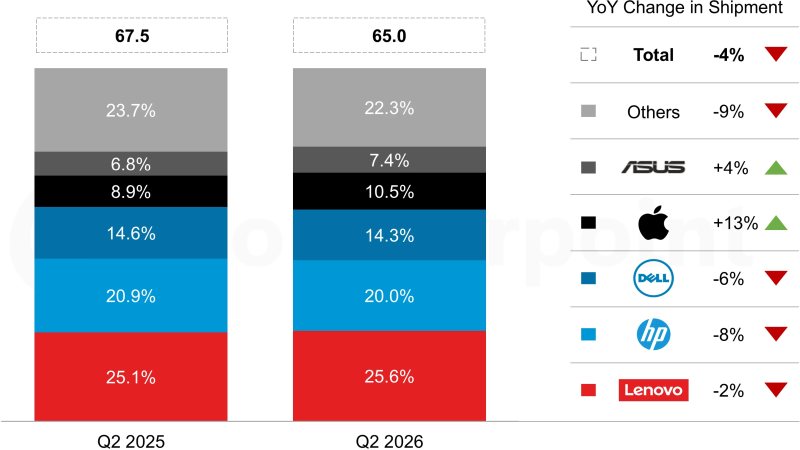
Производители персональных компьютеров заранее предупреждали о неизбежном росте цен. Из-за этого в первом квартале наблюдался всплеск потребительской активности: многие покупатели стремились обновить технику, пока стоимость оставалась прежней. Второй квартал, напротив, продемонстрировал последствия дефицита памяти: мировые поставки ПК сократились на 4% в годовом исчислении, составив 65 млн устройств.
Согласно отчету Counterpoint Research, до этого момента рынок ПК показывал стабильный рост на протяжении нескольких кварталов, начиная с начала 2025 года. Как и в ситуации со смартфонами, некоторые игроки смогли продемонстрировать положительную динамику вопреки общему спаду. В частности, компания Asus, удерживающая пятое место, увеличила объемы поставок на 4% по сравнению с аналогичным периодом прошлого года, нарастив долю рынка с 6,8% до 7,4%. Эксперты связывают успех Asus с оперативным выводом на рынок ноутбуков, оснащенных новейшими процессорами. Apple продемонстрировала самый высокий темп роста — плюс 13%. Хотя компания сохранила четвертую строчку по объему поставок, её рыночная доля выросла с 8,9% до 10,5%, что эксперты объясняют успешным выходом доступных ноутбуков серии MacBook Neo.
В то же время лидеры рынка столкнулись с падением показателей. Lenovo удалось лишь незначительно увеличить долю рынка с 25,1% до 25,6%, при этом реальные объемы отгрузок компании сократились на 2%, до 16,6 млн единиц. У HP Inc., занявшей второе место, доля уменьшилась с 20,9% до 20%, а объемы поставок упали на 8%. Dell Technologies пострадала меньше конкурентов: объемы поставок снизились на 6%, а рыночная доля — с 14,6% до 14,3%. Этому вендору помогла сильная ориентация на корпоративный сегмент. Остальные производители, не вошедшие в топ-5, в совокупности сократили отгрузки на 9%, а их общая доля снизилась с 23,7% до 22,3%.
Аналитики Counterpoint Research отмечают, что высокие цены сильнее всего влияют на потребительский спрос. Корпоративный сектор остается более стабильным: компаниям необходимо обновлять парк техники из-за завершения жизненного цикла текущих версий ОС Windows. Кроме того, бизнес проявляет интерес к новым ПК с поддержкой локального искусственного интеллекта. В условиях дефицита памяти производители предпочитают фокусироваться на выпуске более дорогих конфигураций, что приводит к сокращению ассортимента в бюджетном сегменте.
Прогнозы Counterpoint Research указывают на постепенное замедление роста цен: в текущем квартале стоимость DDR4 вырастет на 15%, а SSD объемом 1 Тбайт — на 20%. К четвертому кварталу темпы удорожания компонентов должны снизиться до 5%. Тем не менее, во втором полугодии производители будут вынуждены продолжать повышать отпускные цены. Ожидается, что рост цен подстегнет распространение ПК с ИИ-функциями, так как дополнительные возможности могут оправдать переплату для конечного пользователя. В потребительском сегменте восстановление спроса маловероятно до нормализации стоимости комплектующих, поэтому по итогам текущего года ожидается скорее рост выручки, чем увеличение физических объемов поставок.