Эксперты аналитической компании TrendForce прогнозируют, что в следующем году спрос на микросхемы памяти продолжит расти, подталкиваемый развитием технологий искусственного интеллекта. Однако динамика рынков DRAM и NAND будет существенно различаться: если для твердотельной памяти (NAND) эксперты ожидают улучшения ситуации с предложением и возможного снижения цен, то в сегменте оперативной памяти (DRAM) сохранится дефицит и тенденция к удорожанию.
Производители DRAM, несмотря на попытки нарастить объемы выпуска, столкнутся с серьезными ограничениями. В ближайшее время компании сосредоточатся на оптимизации существующих мощностей и переходе на более современные техпроцессы. Существенное расширение производственной базы за счет строительства новых фабрик ожидается не ранее 2028 года.
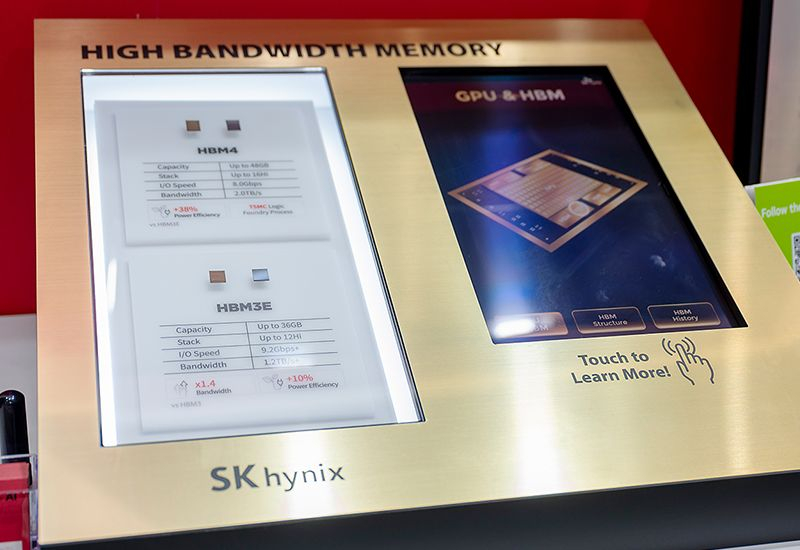
Дополнительным фактором, сдерживающим насыщение рынка, является высокий спрос на память типа HBM. Процесс производства HBM требует гораздо большего количества кремниевых кристаллов, чем изготовление стандартной планарной DRAM. Это значит, что даже при стабильном объеме производства кремниевых пластин, общий объем доступной на рынке оперативной памяти будет расти медленнее, чем в прошлые годы. По этой причине цены на DRAM, вероятнее всего, продолжат демонстрировать уверенный рост.
Согласно прогнозам TrendForce, объемы поставок серверных систем в следующем году вырастут более чем на 17% относительно показателей текущего года. Постоянное увеличение доли HBM в серверных конфигурациях, а также внедрение новых стандартов вроде SOCAMM, будут поддерживать высокий уровень спроса на DRAM. При этом высокие цены на память будут оказывать давление на рынки потребительской электроники, смартфонов и ПК, ограничивая их покупательную способность.
В сегменте NAND ситуация складывается иначе. В текущем году рост предложения достигался преимущественно за счет перехода на более прогрессивные технологии, а в следующем году ожидается ввод в строй новых производственных мощностей. Серверный сегмент остается приоритетным направлением, где основной объем будет обеспечиваться памятью типа QLC. В отличие от DRAM, рынок NAND имеет хорошие шансы выйти из состояния острого дефицита, хотя развитие ИИ-агентов может создать дополнительный спрос на скоростные SSD.
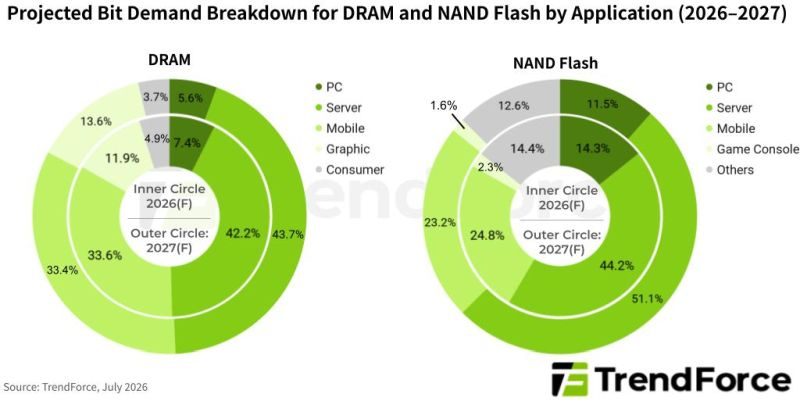
Изменится и структура потребления памяти. В 2026 году серверный сегмент будет потреблять до 43,7% всей DRAM (против 42,2% в текущем году), тогда как доли мобильного сегмента и рынка ПК сократятся до 33,4% и 5,6% соответственно. Заметный рост покажет лишь сегмент графических решений — с 11,9% до 13,6%.
На рынке NAND серверное доминирование будет еще более выраженным: доля этого сегмента вырастет до 51,1% по сравнению с текущими 44,2%. Остальные направления — мобильные устройства, компьютеры и игровые консоли — будут вынуждены довольствоваться меньшими объемами поставок в побитовом выражении.