Прогноз рынка контрактного производства чипов на 2026 год
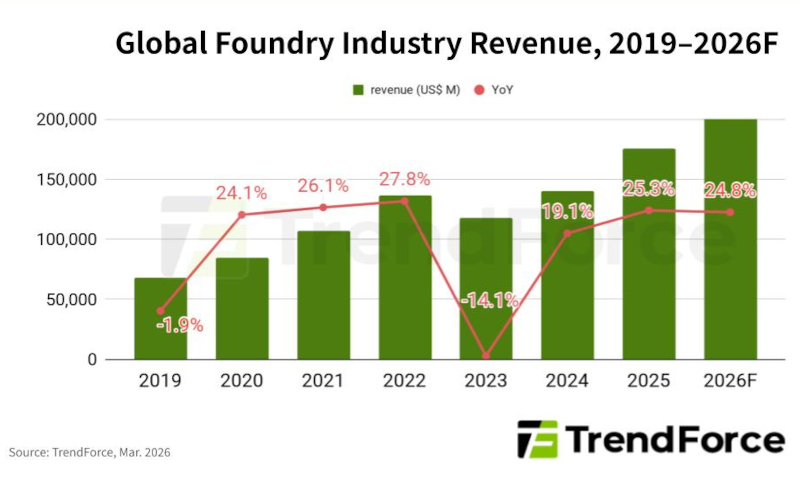
Согласно аналитическим прогнозам, в 2026 году мировая выручка в сфере контрактного производства полупроводников продемонстрирует значительный рост на 24,8% по сравнению с предыдущим годом, достигнув отметки в $218,8 млрд. Лидером рынка остается компания TSMC, чья выручка, как ожидается, увеличится на 32%. Основным катализатором такой динамики выступает взрывной спрос на высокопроизводительные процессоры для нужд искусственного интеллекта и сопутствующие компоненты. На этом фоне контрактные производители уже начали пересматривать прайс-листы, повышая стоимость услуг для техпроцессов 5/4 нм и более тонких норм.
Драйверы роста: ставка на ИИ-инфраструктуру
Ключевым фактором развития индустрии стали масштабные инвестиции со стороны крупнейших американских облачных провайдеров и разработчиков систем ИИ. В авангарде спроса на передовые техпроцессы по-прежнему стоят графические решения от NVIDIA и AMD. Кроме того, IT-гиганты, включая Google, AWS, Meta*, OpenAI и Groq, активно масштабируют разработку собственных специализированных чипов. Большая часть этих разработок переходит в стадию серийного выпуска уже в текущем году, что гарантирует высокую загрузку производственных мощностей.
На сегодняшний день производственные линии TSMC, работающие по техпроцессам 5/4 нм и более современным нормам, загружены практически полностью, и этот тренд сохранится до конца года. Аналогичную тенденцию фиксирует и Samsung Foundry. Учитывая, что очередь из подтвержденных заказов у TSMC уже сформирована вплоть до 2027 года, не исключается дальнейшая индексация цен. Samsung также уже уведомила своих партнеров о повышении стоимости производства на передовых узлах.
Ситуация со зрелыми техпроцессами и 8-дюймовыми пластинами
На рынке зрелых техпроцессов наблюдается дифференциация. TSMC и Samsung форсируют сокращение производственных линий, ориентированных на 8-дюймовые пластины. Однако спрос на компоненты управления питанием, используемые в ИИ-инфраструктуре, остается стабильно высоким, что поддерживает общую загрузку фабрик. Дополнительным фактором спроса стал внутренний рынок Китая и действия производителей ПК и ноутбуков, которые начали создавать складские запасы на фоне дефицита памяти и прогнозируемого роста цен во втором полугодии.
Тем не менее, эксперты отмечают, что полной загрузки всех мощностей по выпуску 8-дюймовых пластин ожидать не стоит. Неопределенность в секторе потребительской электроники во второй половине года может привести к корректировке производственных планов, поэтому повсеместного роста цен на этом сегменте не предвидится.
Производство на 12-дюймовых пластинах
В сегменте 12-дюймовых пластин основное внимание уделяется расширению мощностей для техпроцессов 28 нм и выше. Несмотря на попытки компаний улучшить структуру продаж за счет перехода на новые техпроцессы, неопределенная ситуация с потребительским спросом сдерживает оптимизм. Хотя передовые техпроцессы демонстрируют отличную динамику, производство чипов на зрелых узлах, скорее всего, продолжит работать на мощностях ниже проектных максимумов.