Компания Micron опубликовала финансовый отчет за четвертый квартал 2026 фискального года, в котором зафиксировала очередной рекордный показатель квартальной выручки в размере 54,23 млрд долларов. Этот результат почти в пять раз превышает показатели аналогичного периода прошлого года. Одним из ключевых драйверов успеха стала высокая операционная маржа в подразделении Mobile and Client, отвечающем за потребительскую продукцию.
Рекордные показатели потребительского направления
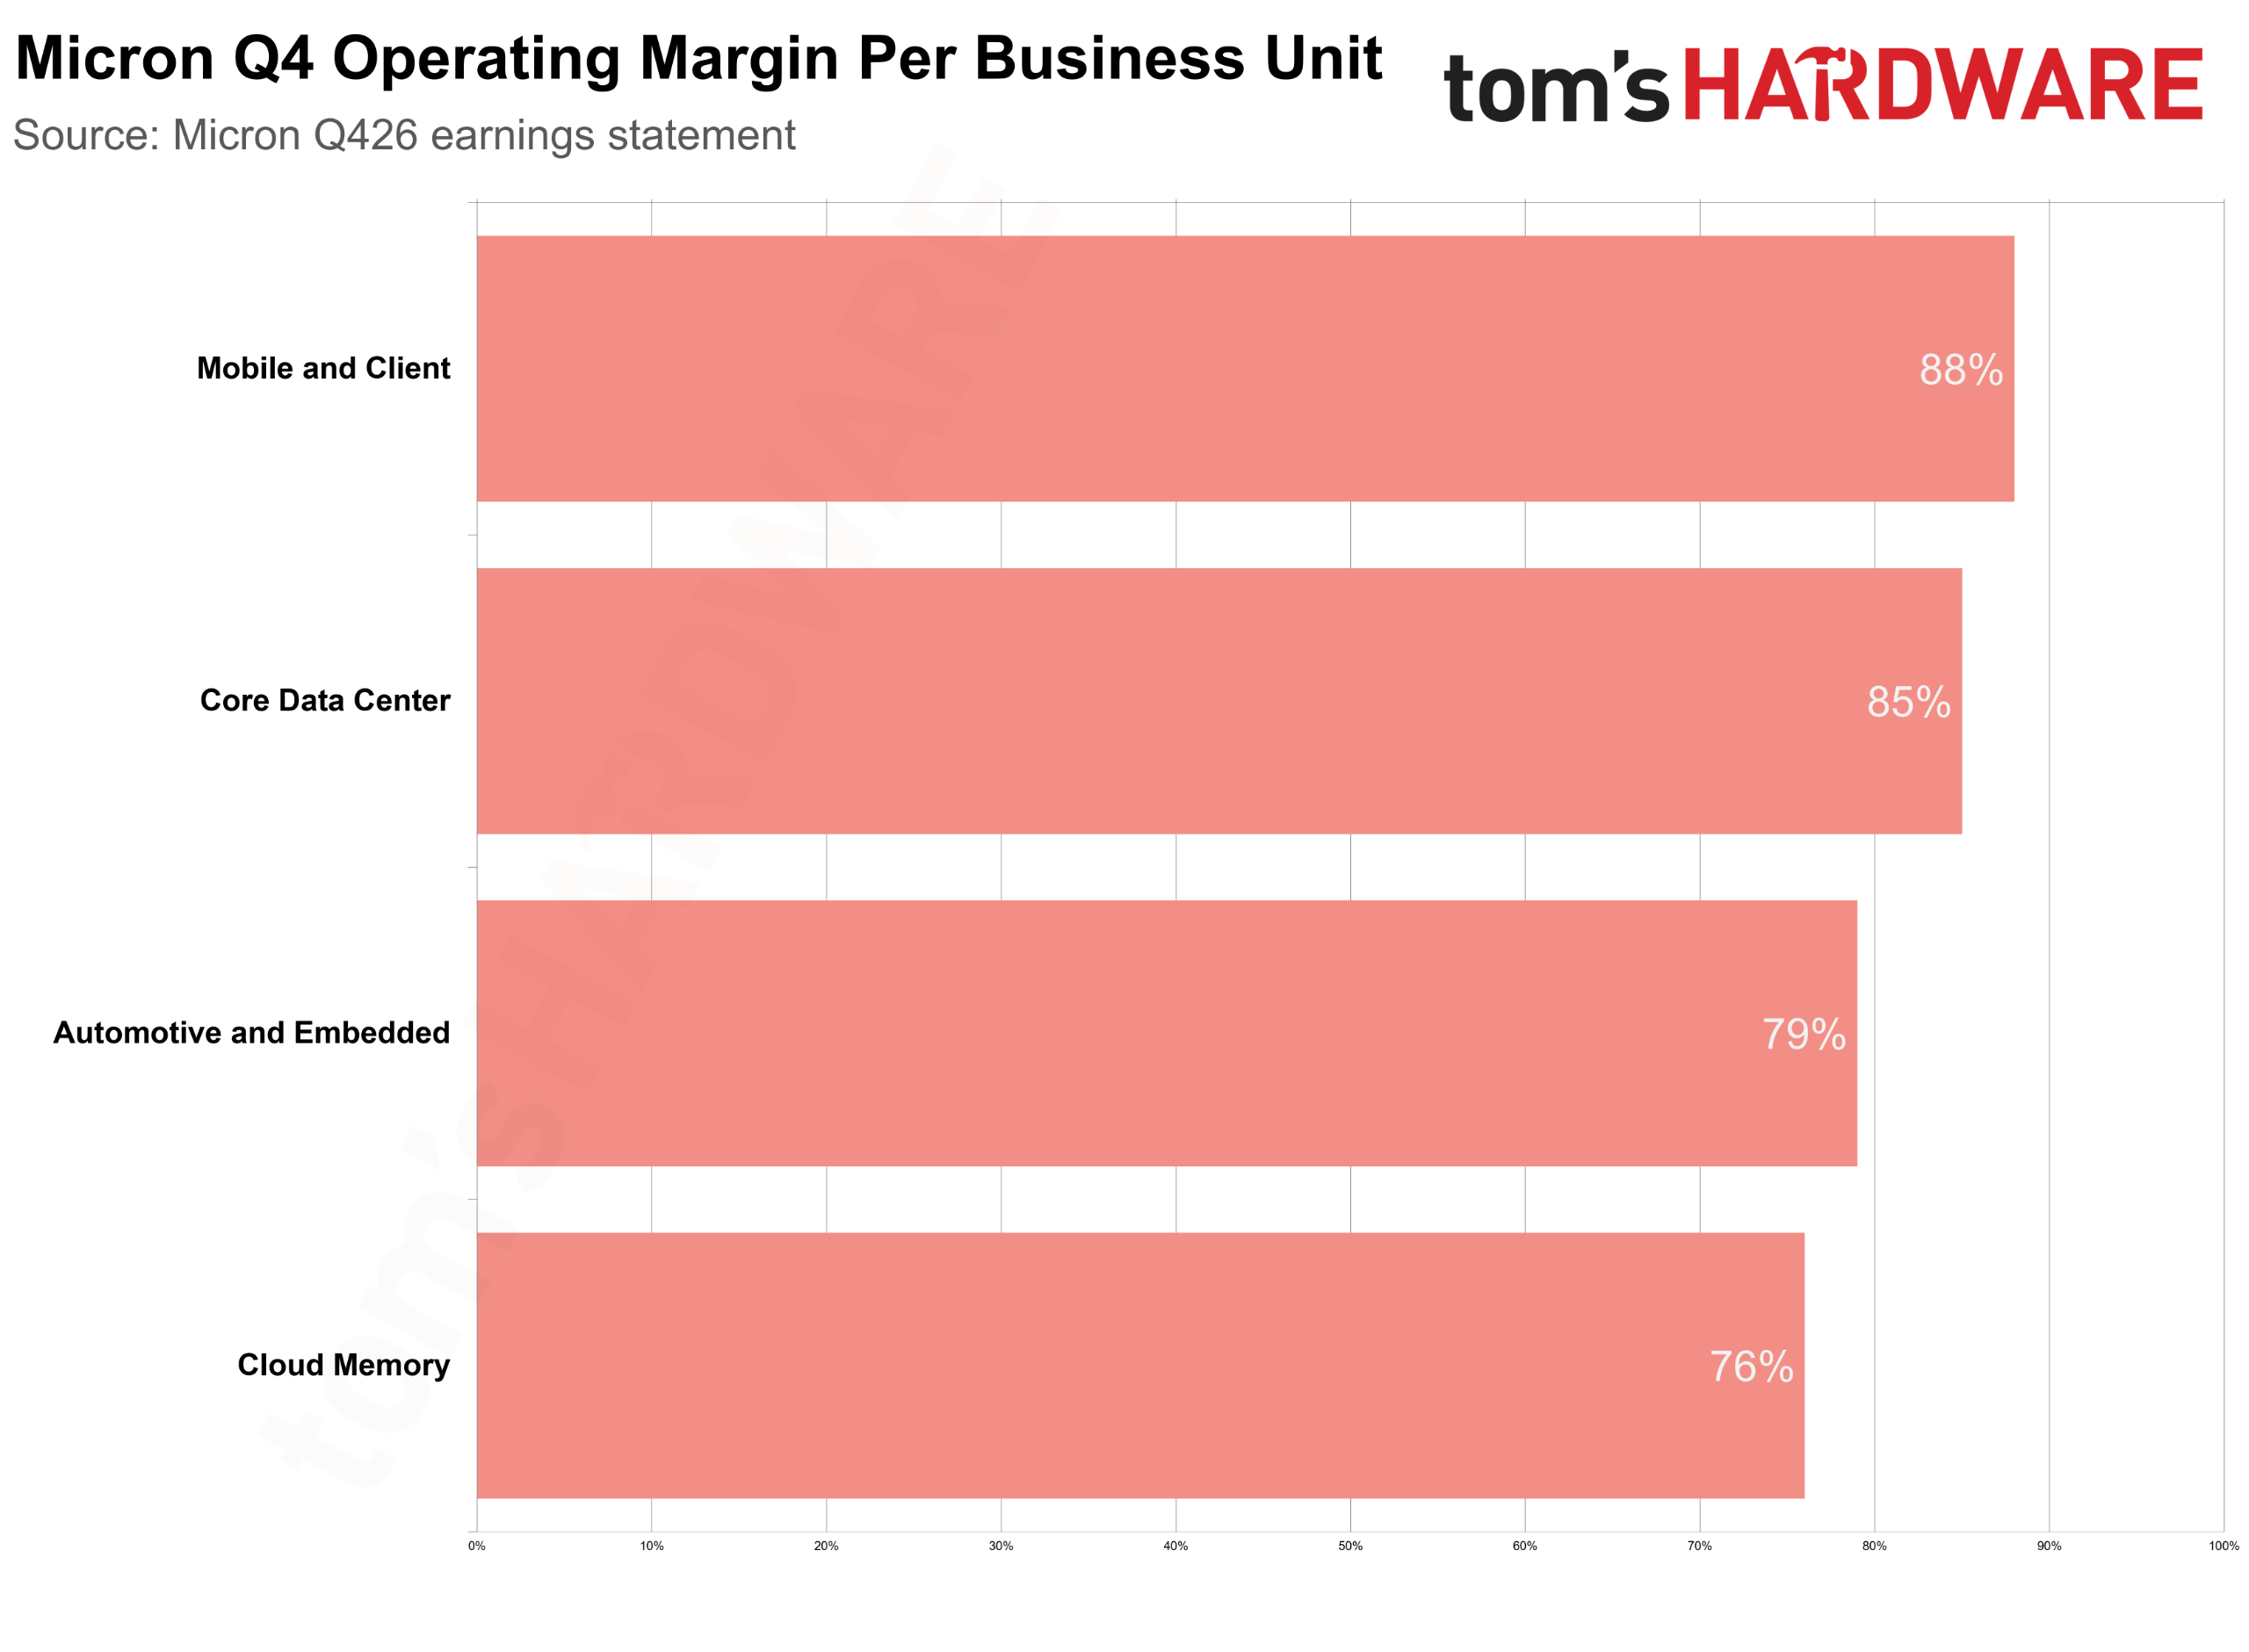
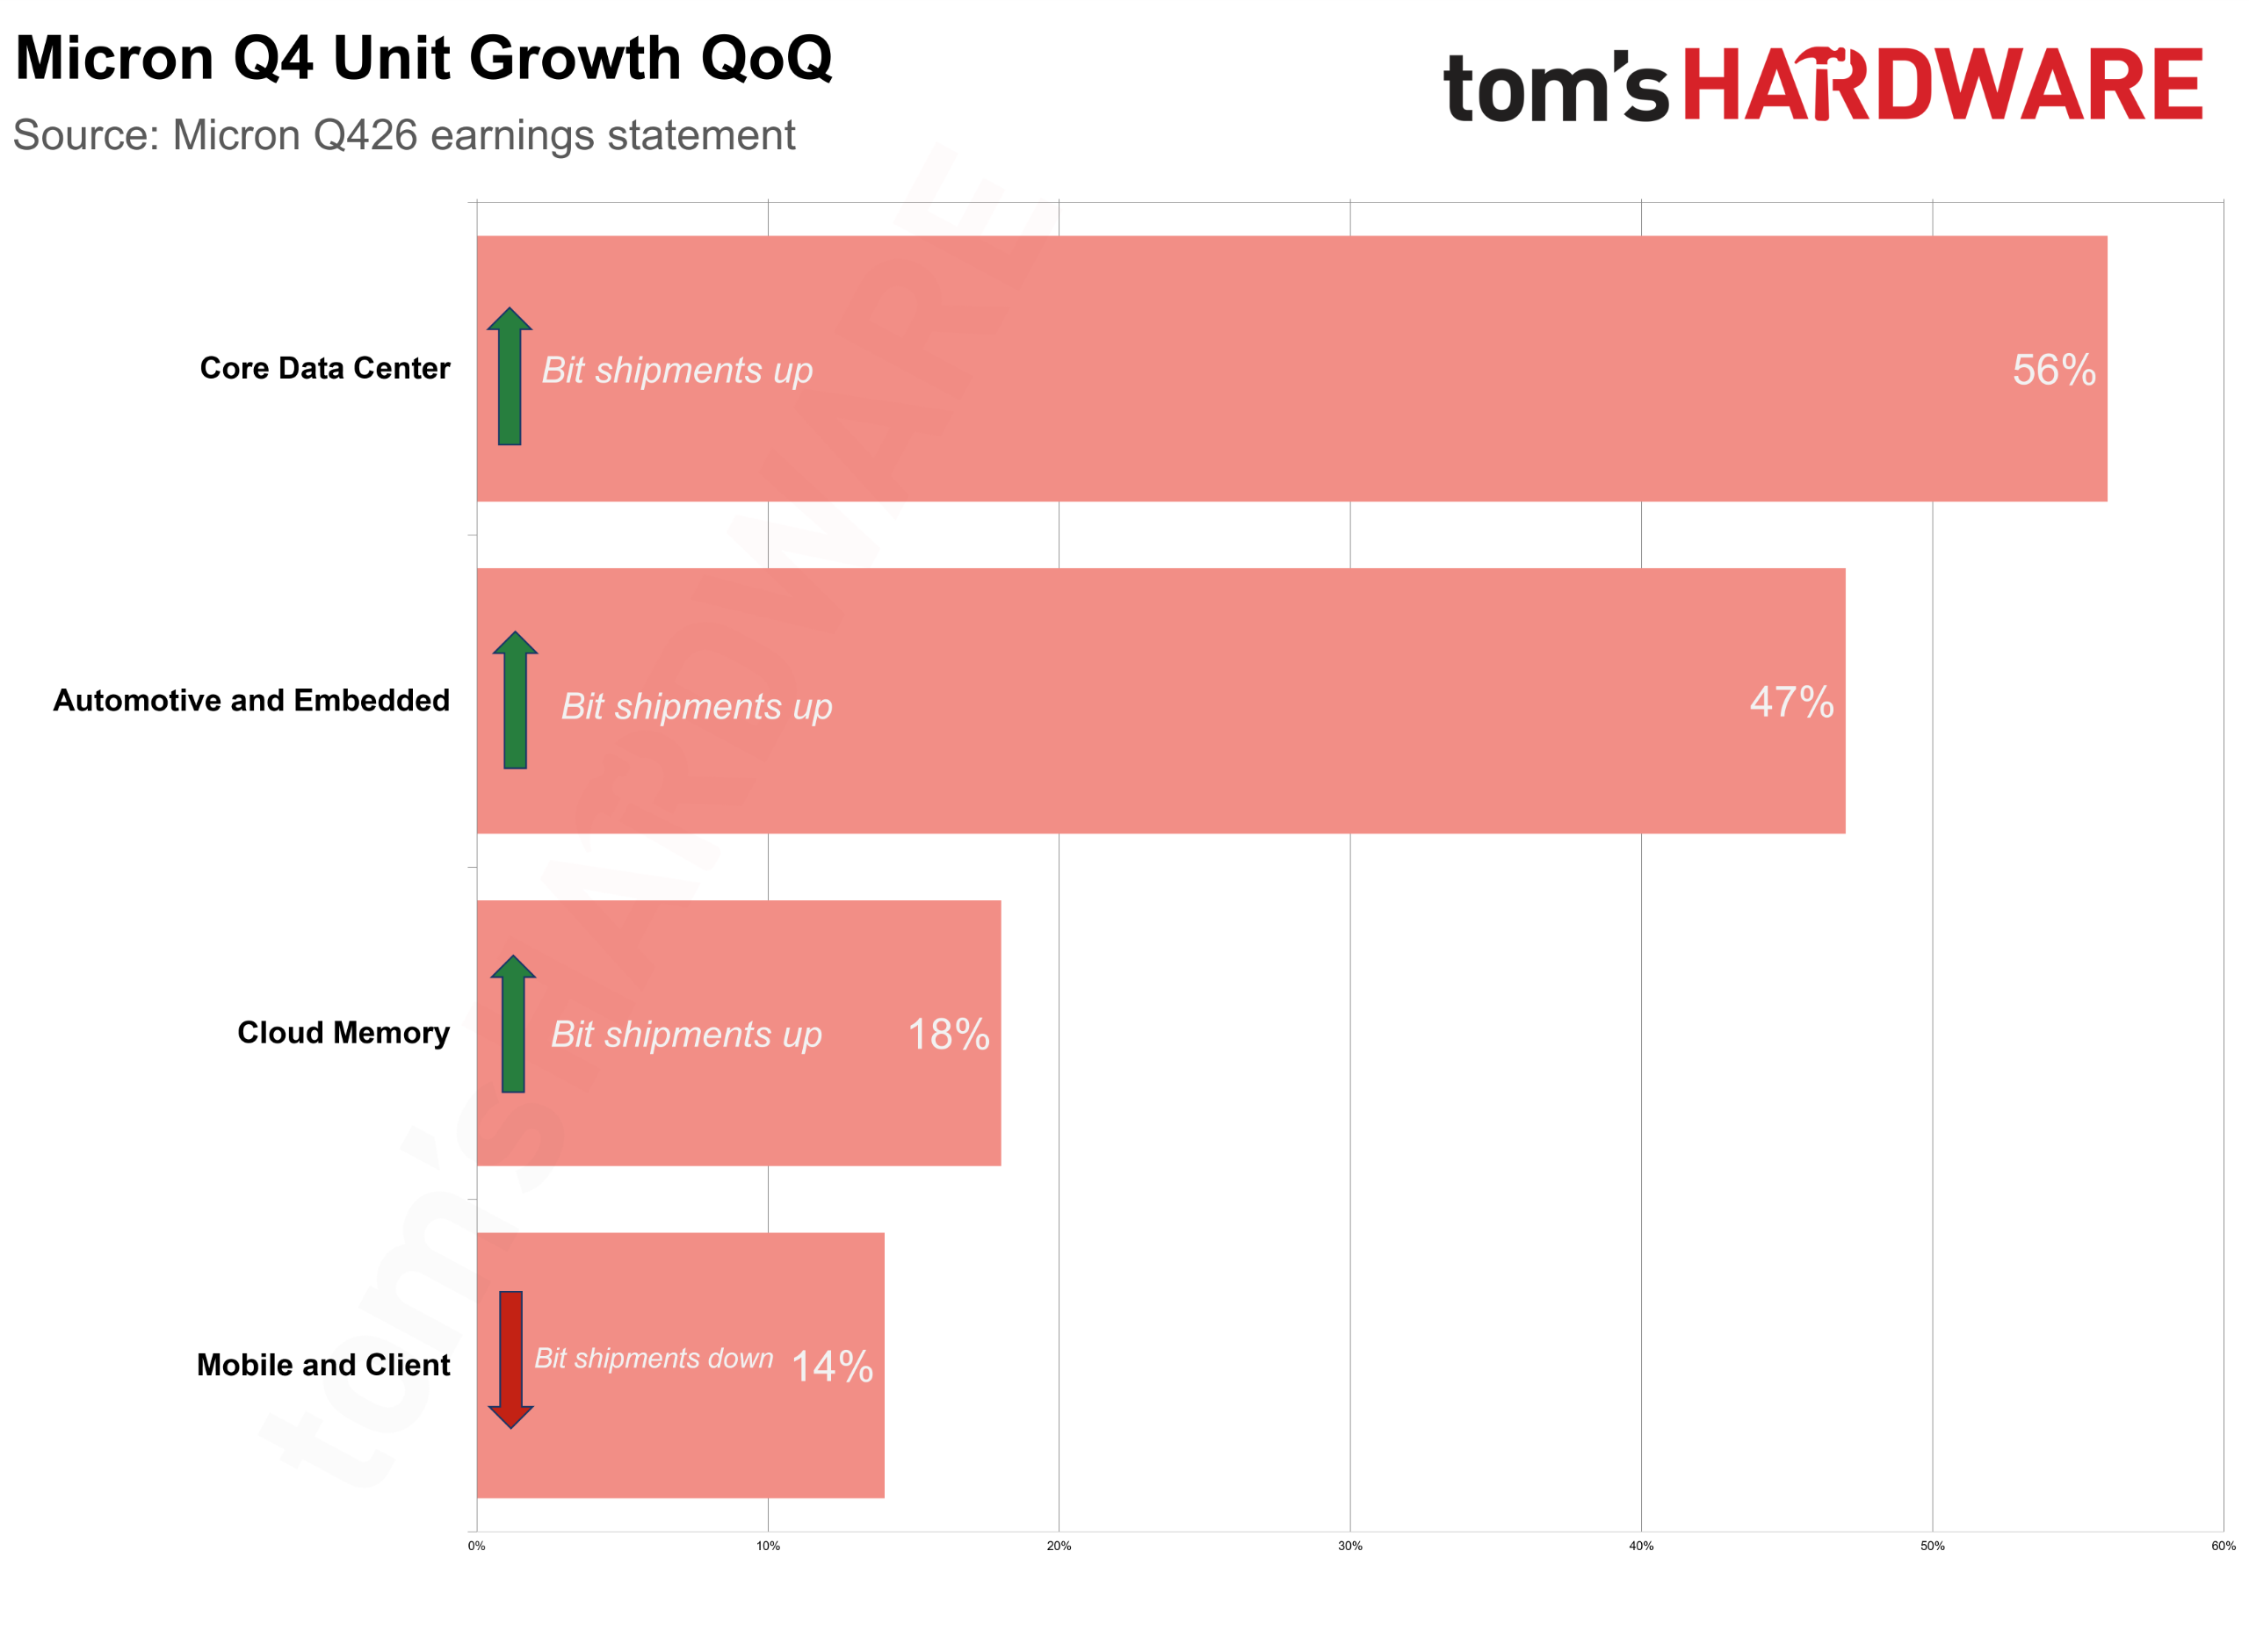
Несмотря на то что в сегменте Mobile and Client был зафиксирован самый низкий объем поставок памяти за прошедший квартал, именно это подразделение продемонстрировало наиболее высокую операционную маржу — 88%. Для сравнения, в четвертом квартале 2025 фискального года этот показатель составлял 29%.
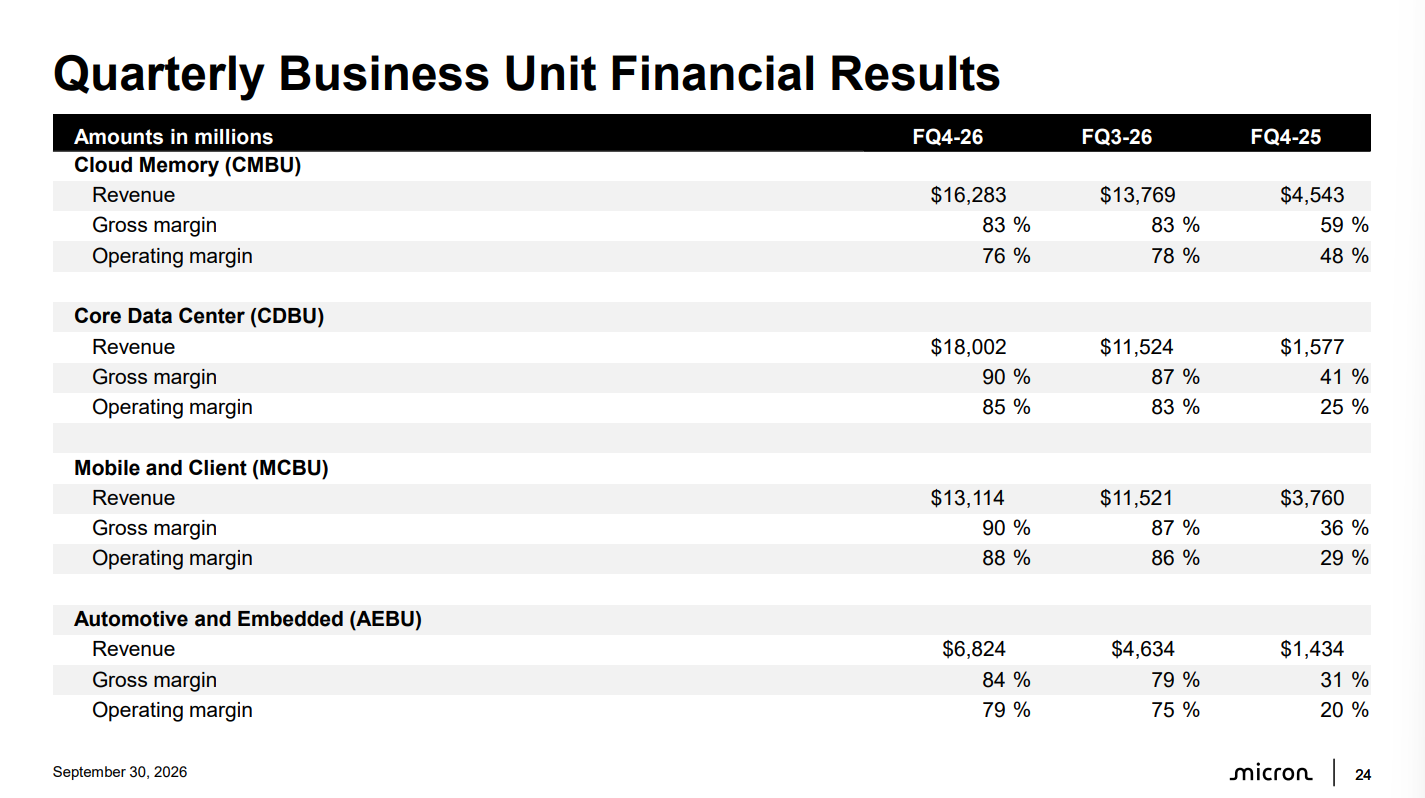
Разрыв между валовой и операционной маржой в данном сегменте оказался минимальным и составил всего 2%. Это свидетельствует о том, что затраты на ведение потребительского бизнеса Micron чрезвычайно низки по отношению к генерируемой им выручке. Рост выручки в данном подразделении по сравнению с предыдущим кварталом составил 14%. По словам представителей компании, такая динамика была обеспечена исключительно повышением цен, что частично компенсировало снижение объема поставок в битовом выражении.
Ситуация в потребительском секторе отражает общую тенденцию рынка, которую ранее отмечали и другие игроки. В частности, финансовый директор Intel Дэвид Зинснер ранее сообщал, что рост потребительского бизнеса компании на 13% в годовом исчислении обусловлен увеличением средней цены продажи, а не ростом объемов продаж в штучном выражении. Компании вынуждены перекладывать на конечного потребителя инфляционные издержки, возникшие в структуре затрат.
Рост эффективности по всем бизнес-единицам
Общие финансовые показатели Micron значительно улучшились в годовом сравнении. Подразделение Core Data Center увеличило операционную маржу с 25% до 85%, а направления Automotive и Embedded — с 20% до 79%. Облачный сектор (Cloud Memory) показал рост маржи с 48% до 76%. Стоит отметить, что Core Data Center демонстрирует валовую маржу на уровне 90%, однако за счет более высоких операционных расходов его операционная маржа несколько ниже, чем у потребительского подразделения.
Прогноз на будущее и дефицит памяти
Согласно прогнозам на первый квартал 2027 фискального года, Micron ожидает установления нового рекорда выручки на уровне 61,5 млрд долларов с погрешностью в 1,5 млрд. Ожидаемая валовая маржа при этом составит около 86,25%.
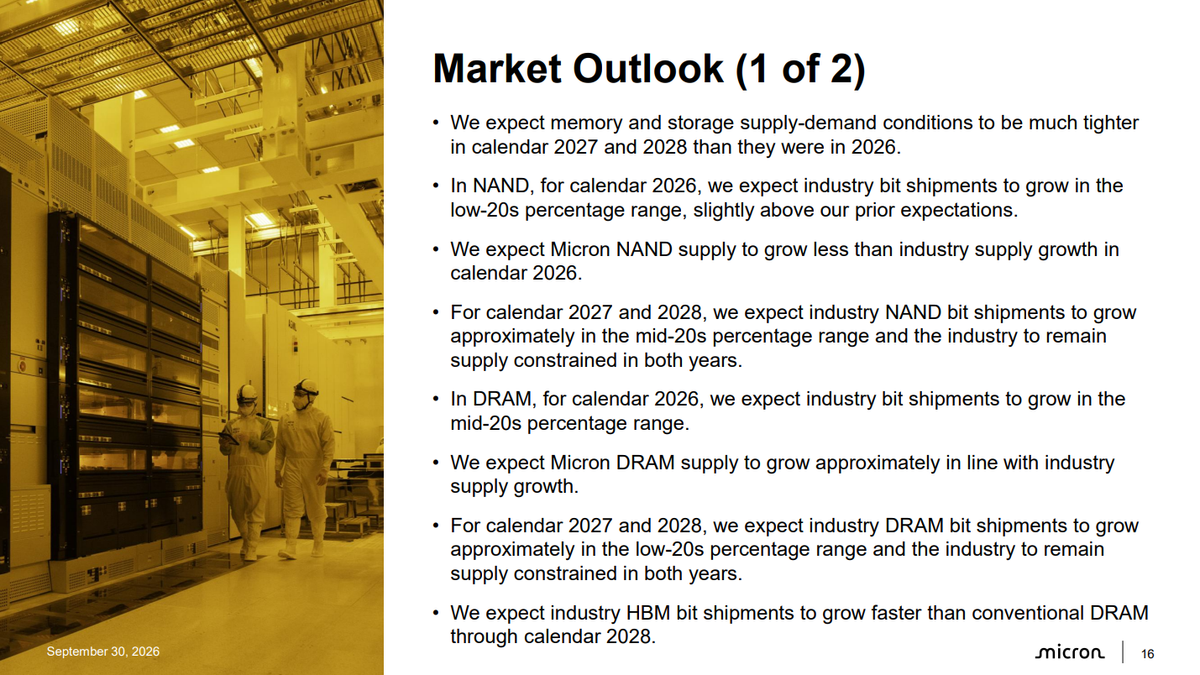
Компания разделяет опасения конкурента SK Hynix относительно того, что рынок памяти и накопителей в 2027 и 2028 годах будет испытывать существенные ограничения предложения. Несмотря на ожидаемый рост производства — примерно на 20-25% для NAND и чуть более 20% для DRAM в битовом выражении — общий объем выпуска все еще не будет поспевать за спросом. В Micron подчеркнули, что у компании пока нет четкого представления о том, когда баланс спроса и предложения будет восстановлен.
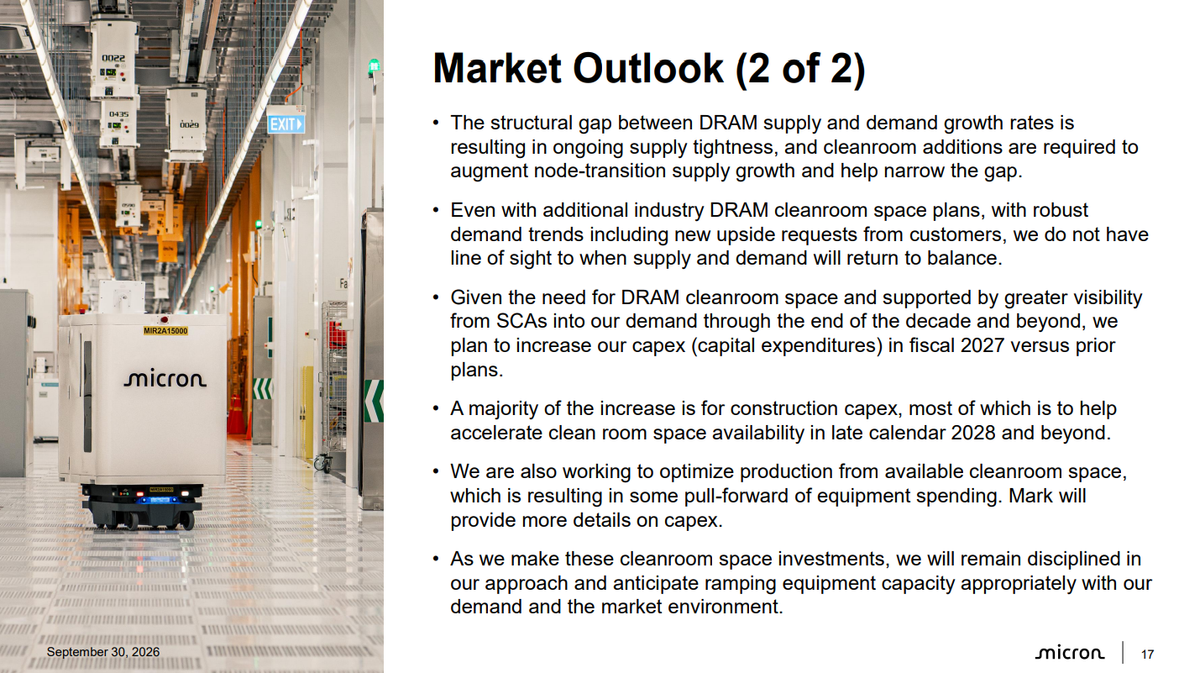
Для борьбы с дефицитом Micron планирует увеличить капитальные затраты в 2027 фискальном году по сравнению с первоначальными оценками. Основная часть этих средств будет направлена на строительство дополнительных чистых помещений, которые должны быть введены в эксплуатацию в период с 2028 года до конца десятилетия. Ожидается, что расширение производственных мощностей позволит смягчить ограничения предложения в будущем.
Дополнительные финансовые подробности и отраслевой контекст
Важно отметить, что общая валовая маржа Micron достигла рекордных 87%. В финансовой отчетности этот показатель рассчитывается как выручка за вычетом себестоимости реализованных товаров (COGS). В то же время операционная маржа учитывает не только себестоимость, но и все прочие операционные расходы, исключая лишь налоги и проценты по кредитам. Именно сопоставление этих двух метрик позволяет оценить эффективность управления издержками внутри конкретных бизнес-единиц.
Что касается подразделения Mobile and Client, то оно стало единственным из четырех бизнес-сегментов компании, продемонстрировавшим сокращение поставок в физическом выражении. В отчетности компании уточняется, что под «битовым выражением» поставок понимается общий объем емкости памяти (DRAM или NAND), отгруженной за квартал, а не фактическое количество микросхем. Для всех остальных направлений Micron, напротив, связывает рост выручки с комбинацией как более высоких цен, так и увеличением общего количества отгруженных бит.
Данная тенденция в потребительском сегменте перекликается с комментариями финансового директора Intel Дэвида Зинснера, сделанными ранее в этом году. Он объяснил 13-процентный рост выручки потребительского бизнеса компании необходимостью переноса инфляционных издержек на конечного потребителя, что привело к росту средней цены продажи (ASP) на фоне стагнации продаж в штучном выражении.
Перспективы рынка и стратегия развития
Micron официально заявила, что не имеет «видимости» (line of sight) ситуации на рынке, позволяющей определить момент, когда спрос и предложение наконец придут в равновесие. Это создает тревожный фон для всей индустрии, несмотря на то что компания ожидает общеотраслевой рост производства NAND-памяти в диапазоне «середины 20-процентного уровня» (около 25%), а DRAM — в диапазоне «низкого 20-процентного уровня».
В рамках стратегии по преодолению глобального дефицита, Micron планирует пересмотреть свои капитальные затраты (capex) на 2027 фискальный год в сторону увеличения. Основная часть этих дополнительных инвестиций будет направлена на строительство новых чистых помещений (clean room space). Реализация данных проектов запланирована на период с 2028 года вплоть до конца десятилетия. Хотя руководство надеется, что ввод этих мощностей в эксплуатацию поможет ослабить текущие ограничения, компания открыто признает, что до стабилизации рынка остается еще очень много времени.