Цены на память: прогноз на третий квартал
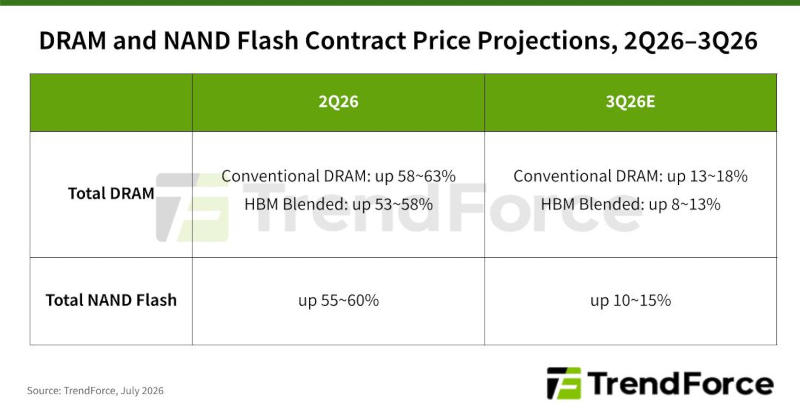
В третьем квартале ситуация на рынке чипов DRAM остается напряженной, однако аналитики TrendForce прогнозируют заметное замедление роста контрактных цен. Ожидается, что подорожание составит от 13% до 18%. Это обусловлено охлаждением потребительского спроса и эффектом высокой базы сравнения, накопленным за предыдущие периоды.
Ситуация с чипами NAND выглядит схожим образом: основным драйвером рынка остаются системы инференса искусственного интеллекта и инфраструктура дата-центров. Поскольку контрактные цены уже достигли исторических максимумов, а готовность потребителей платить больше исчерпана, рост цен на NAND за отчетный период составит 10–15% — это существенно ниже показателей начала года.
Рынок ПК и серверные решения
Производители персональных компьютеров продолжают формировать складские запасы, однако из-за высокой стоимости компонентов следует ожидать дальнейшего роста розничных цен на ноутбуки, что может негативно сказаться на годовых объемах продаж. Предложение DRAM для потребительского сегмента остается ограниченным, так как поставщики перераспределяют производственные мощности в пользу серверных решений.
Что касается серверной DRAM, то здесь ключевую роль продолжают играть x86-серверы с памятью RDIMM, сохраняющие свою актуальность для многозадачных нагрузок и агентного ИИ. Ожидается, что спрос на серверы останется высоким вплоть до 2027 года. Хотя дефицит серверной DRAM сохранится и в третьем квартале, динамика цен будет сглажена за счет перехода на долгосрочные контракты с поставщиками.
Смартфоны и графическая память
Производители смартфонов планируют повышение цен на конечные устройства, чтобы компенсировать расходы на LPDRAM, однако на фоне слабого спроса компании вынуждены действовать осторожно. Приоритет поставщиков чипов в пользу сегмента ИИ сохраняет дефицит LPDRAM, что продолжает подталкивать контрактные цены вверх.
В сегменте графической памяти ситуация неоднозначная: ожидаемого ажиотажа вокруг GDDR7 после выхода видеокарты Nvidia RTX PRO 6000 Blackwell не произошло. Спрос на GDDR6 и GDDR7 снизился из-за просадки рынка ноутбуков. Несмотря на это, цены растут, так как поставщики гибко перенаправляют мощности на другие направления, что приводит к дефициту графических чипов.
Потребительская электроника и накопители
Потребительская DRAM, применяемая в телевизорах и прочей бытовой технике, остается в зоне низкого спроса. Стабильные показатели демонстрируют лишь нишевые сегменты: автопром, серверные SSD и сетевое оборудование. Уход крупных игроков с рынка потребительской DRAM также способствует поддержанию цен.
На рынке SSD для конечных потребителей производители ПК накопили значительные запасы, поэтому готовность покупателей к новым повышениям цен крайне низка. Это заставляет поставщиков SSD применять более гибкую ценовую политику. При этом дефицит DRAM остается сдерживающим фактором в сегменте компактных высокопроизводительных накопителей.
Ситуация с мобильными накопителями eMMC и UFS в третьем квартале стабилизируется. Активность закупок для среднего и бюджетного сегментов смартфонов невелика, а основные заказы сосредоточены на флагманах с поддержкой UFS 4.0. Вследствие этого контрактные цены на память для мобильных устройств в текущем периоде растут лишь умеренно.