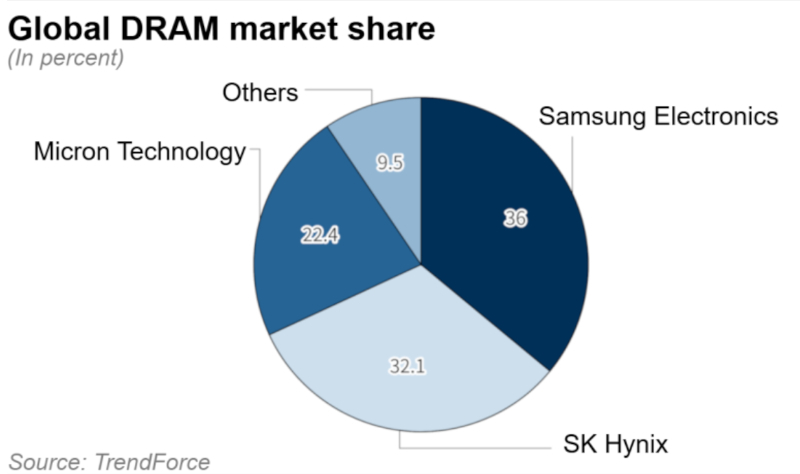
Мировой рынок оперативной памяти столкнулся с серьезным дисбалансом. Samsung Electronics, SK Hynix и Micron Technology, контролирующие около 90 % индустрии DRAM, наращивают производственные мощности недостаточно быстро. По оценкам экспертов, текущие планы компаний покроют лишь 60 % мирового спроса. Ситуация усугубляется тем, что основные игроки переориентировали линии на выпуск высокоскоростной памяти HBM для нужд искусственного интеллекта. Дефицит, начавшийся осенью 2025 года, уже привел к росту цен на 90 % за первый квартал 2026 года.
Samsung продолжает работу над расширением мощностей в Пхёнтхэке. Четвертый завод предприятия планируется запустить в 2026 году, однако выход на серийное производство ожидается не ранее 2027 года, так как часть мощностей будет занята логическими чипами. Пятый завод, спроектированный специально для нужд HBM, заработает только в 2028 году. Ким Чжэ Чжун, глава подразделения памяти Samsung, в январе признал, что существенного прироста предложения в ближайшие два года ждать не стоит.
В свою очередь, SK Hynix в феврале открыла специализированный завод по выпуску HBM в Чхонджу. Это единственное из новых предприятий лидеров рынка, способное дать ощутимый прирост предложения уже в 2026 году. Компания ускорила строительство второго завода в Йонъине: завершение работ перенесено на февраль 2027 года — на три месяца раньше изначального графика. Тем не менее председатель SK Group Чхэ Тхэ Вон в середине марта предупредил, что из-за нехватки кремниевых пластин и физических ограничений производства дефицит памяти для ИИ может сохраниться вплоть до 2030 года.
Стратегия Micron Technology предполагает запуск мощностей по выпуску HBM в Айдахо и Сингапуре в 2027 году. Также в мае компания начнет строительство предприятия в японской Хиросиме, где серийный выпуск должен стартовать в 2028 году. Дополнительный объем продукции ожидается во втором полугодии 2027 года после интеграции завода на северо-западе Тайваня, приобретенного у Powerchip Semiconductor Manufacturing Corp.
Согласно прогнозам Counterpoint Research, для нормализации ситуации рынок должен увеличивать объемы производства на 12 % ежегодно до 2027 года, однако текущие планы отрасли обеспечивают лишь 7,5 % роста. Директор по исследованиям Counterpoint МС Хван считает, что баланс спроса и предложения будет достигнут не раньше 2028 года. Дополнительное давление на себестоимость оказывают геополитическая нестабильность и рост цен на энергоресурсы.
Последствия дефицита уже ощутимы в смежных сегментах. В себестоимости бюджетных смартфонов доля памяти составляет около 20 %, но к середине 2026 года этот показатель может удвоиться. IDC прогнозирует сокращение продаж смартфонов в 2026 году на 13 %. Трудности испытывают и производители автомобильных компонентов. Отрасль опасается повторения сценария 2023 года, когда после спада спроса последовал резкий обвал цен, приведший к убыткам Kioxia, Micron и SK Hynix. На этом фоне компания Kioxia пока воздерживается от конкретных сроков строительства своего третьего завода.