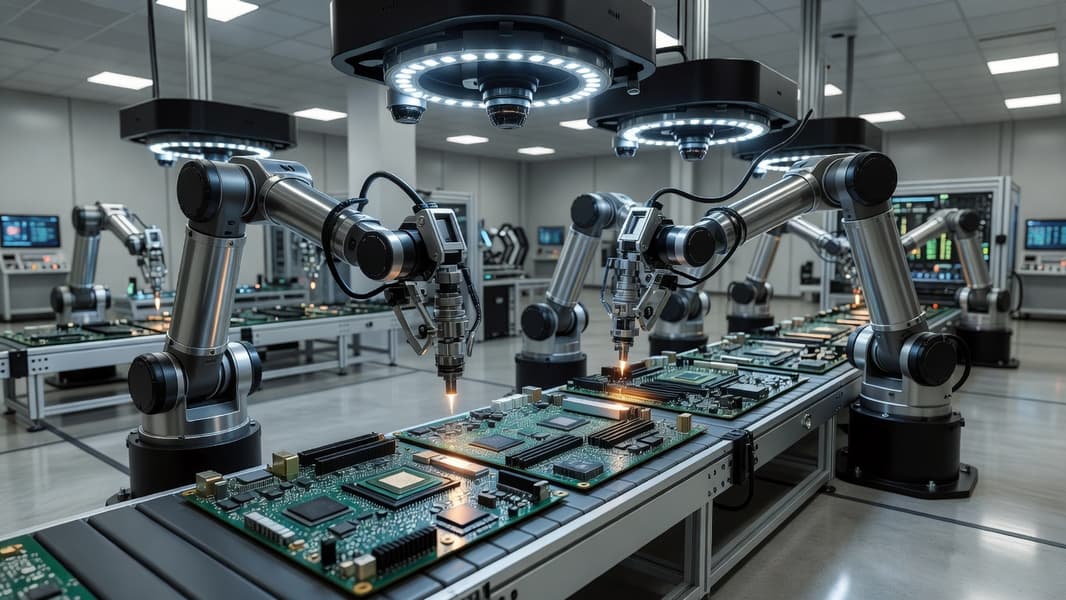
В июле и августе администрация США усилила контроль над использованием иностранных роботизированных систем, внедрив жесткие тарифы на ввоз дронов и соответствующих комплектующих. Эти шаги, мотивированные требованиями национальной безопасности, дополняют меры по ограничению доступа к зарубежным технологиям в критически важных отраслях. Новые пошлины на беспилотные летательные аппараты вступают в силу в сентябре, а налогообложение компонентов расширится к 2027 году.

Расширение списка ограничений FCC
Регуляторные меры основываются на списке Covered List, который Федеральная комиссия по связи (FCC) США ведет с 2021 года. Изначально документ охватывал телекоммуникационное оборудование и системы наблюдения от компаний Huawei, ZTE и Hikvision. Постепенно перечень расширился и теперь включает иностранных производителей дронов и высокотехнологичных роботизированных устройств. Текущая политика США сталкивается с вызовом: китайские компании заняли доминирующие позиции на рынках дронов и гуманоидных роботов, предлагая решения по ценам, с которыми американским и европейским игрокам трудно конкурировать.
Разрыв в масштабах и себестоимости
Эксперты отмечают, что, в отличие от полупроводниковой индустрии, где можно контролировать одну ключевую технологию, сектор робототехники гораздо сложнее поддается внешнему регулированию. По данным отчета Counterpoint, в первом полугодии 2026 года в мире было отгружено 22 000 единиц гуманоидных роботов, и подавляющее большинство из них произведено в Китае. Пять крупнейших компаний-производителей — AgiBot, Unitree, Galbot, UBTECH и Leju Robotics — являются китайскими и контролируют 86% глобальных поставок.
Анкур Саксена из TDK Ventures подчеркивает, что США сохраняют лидерство в области передового ИИ, программного обеспечения и разработки полупроводников, в то время как Китай доминирует в масштабах производства, глубине цепочек поставок и ценовой эффективности. Низкие цены позволяют китайским производителям внедрять больше роботов, собирать реальные данные для обучения систем и за счет объемов дополнительно снижать себестоимость продукции. Попытки ограничить это влияние санкциями могут привести к фрагментации мирового рынка, а не к полному вытеснению конкурентов.
Будущее международного рынка робототехники
По мнению аналитика Counterpoint Сумена Мандала, китайские компании, лишившись части американского рынка, будут расширять присутствие в регионах с нехваткой рабочей силы и высоким спросом на автоматизацию, включая страны Латинской Америки, Юго-Восточной Азии, Ближнего Востока и Европы. Ожидается, что они повторят путь китайских автопроизводителей: от экспорта готовой продукции к созданию локальных производственных площадок за рубежом.
Бентцион Левинсон, глава Heven AeroTech, считает, что рынок дронов уже разделяется на две экосистемы: одну, ориентированную на стандарты США (соответствие NDAA), и вторую, нацеленную на массовое производство бюджетных решений. Западные производители вряд ли смогут конкурировать в сегменте дешевых потребительских дронов, поэтому они будут фокусироваться на системах для обороны и критической инфраструктуры, где требования безопасности превалируют над ценой. Главной точкой соперничества в ближайшем будущем станут технологии аккумуляторов и архитектура энергосистем.
Поиск альтернатив в Азии
Эксперты полагают, что создание полностью независимой цепочки поставок в США затруднительно, поэтому вероятен сценарий формирования сети из союзных государств. Южная Корея с её опытом в производстве электроники и автомобилей, Япония с наработками в промышленной робототехнике и Тайвань с мощностями по выпуску полупроводников могут стать важными игроками. Тем не менее, глубокая интеграция китайских компонентов делает их быструю замену практически невозможной.
Янг Фанг из Beagle Technology отмечает, что робототехника будет становиться все более регионально-ориентированной. Компании будут проектировать машины под специфические трудовые нужды, условия труда и локальные запросы своих рынков. В результате индустрия, скорее всего, придет к разделению, где китайские компании продолжат конкурировать за счет масштаба, США и их союзники — за счет требований безопасности, а страны Азии будут пытаться занять нишу между двумя полюсами.
Масштабы производства как конкурентное преимущество
По мнению Анкура Саксены, инвестиционного директора TDK Ventures, нынешняя стратегия США может столкнуться с непреодолимым барьером в виде «ценовой кривой». Эксперт утверждает, что санкционные меры не способны компенсировать фундаментальное преимущество Китая в стоимости продукции, так как эти позиции были достигнуты благодаря десятилетиям планомерного развития производственной базы. Для того чтобы успешно конкурировать с китайскими компаниями, Америке потребуется начать долгосрочные инвестиции, рассчитанные на десятилетия, чего на текущем этапе еще не произошло.
Китайские производители гуманоидных роботов активно снижают затраты не только за счет масштаба, но и благодаря переводу большей части технологического стека на внутренние рельсы. Ярким примером является компания Unitree, которая стремится самостоятельно разрабатывать критически важные компоненты. В свою очередь, китайские автопроизводители, такие как XPeng, успешно используют свой накопленный опыт в создании чипов и промышленной сборке автомобилей для экспансии в сектор робототехники. Это позволяет им интегрировать сложные системы быстрее и дешевле, чем это удается западным конкурентам.
Дроны как модель будущего для робототехники
Сектор беспилотных летательных аппаратов на сегодняшний день служит наглядной иллюстрацией того, как может выглядеть фрагментированный ландшафт всей робототехнической отрасли. По словам Бентциона Левинсона, основателя и генерального директора компании Heven AeroTech, базирующейся в Вирджинии, основной ареной борьбы в ближайшем будущем станут не столько сами аппараты, сколько технологии управления энергией. По мере роста функциональности дронов, ограничения в работе аккумуляторов становятся узким местом, что делает разработку инновационных энергетических систем и архитектуры полезной нагрузки ключевым полем битвы между технологическими блоками.
В этом контексте компания Agility Robotics публично поддержала решение FCC от июля текущего года. По мнению представителей фирмы, данные ограничения помогут минимизировать риски, связанные с безопасностью иностранных роботов до того, как они успеют глубоко проникнуть в инфраструктуру США — подобно тому, как это произошло с китайскими дронами. При этом Agility Robotics делает акцент на том, что их гуманоид Digit проектируется и собирается непосредственно на территории США. Одновременно с этим разработчики призывают регуляторов не перекрывать доступ к фундаментальным инструментам и технологиям, необходимым для ведения перспективных исследований в области робототехники.
Географическая диверсификация рынка
Хотя эксперты видят потенциал в развитии «альянса союзников» — таких как Япония, Южная Корея и Тайвань — для создания альтернативы китайским поставкам, полная замена компонентов из КНР остается невыполнимой задачей из-за их глубокой интеграции во все звенья мировой цепочки.
Сумен Мандал из Counterpoint Research подчеркивает, что производители из Южной Кореи (включая Hyundai, которой принадлежит Boston Dynamics) и Японии (например, Toyota) обладают серьезными компетенциями в области автономных систем и промышленной робототехники. Вероятно, именно эти страны займут промежуточную нишу, предлагая решения, которые по цене будут превосходить китайские аналоги, но оставаться доступнее, чем чисто американские разработки.
Янг Фанг из Beagle Technology добавляет, что глобальная индустрия, скорее всего, придет к формату региональных рынков. Робототехника будет адаптироваться под специфические условия: китайские компании сосредоточатся на создании продуктов, отвечающих требованиям КНР и соседних стран, в то время как американские фирмы сфокусируются на потребностях североамериканского рынка и специфических запросах отраслей, где вопросы защиты данных и безопасности стоят на первом месте. Таким образом, санкционное давление скорее ускорит дрейф в сторону регионализации, нежели создаст два изолированных и монолитных технологических лагеря.