Американские поставщики оборудования для производства полупроводников уже давно работают в условиях строгих экспортных ограничений, установленных правительством США в отношении КНР. В то же время компании из Нидерландов и Японии до недавнего времени имели больше возможностей для присутствия на китайском рынке. Однако статистика последнего фискального года демонстрирует, что доля выручки от китайских заказчиков для японских производителей начала неумолимо снижаться.
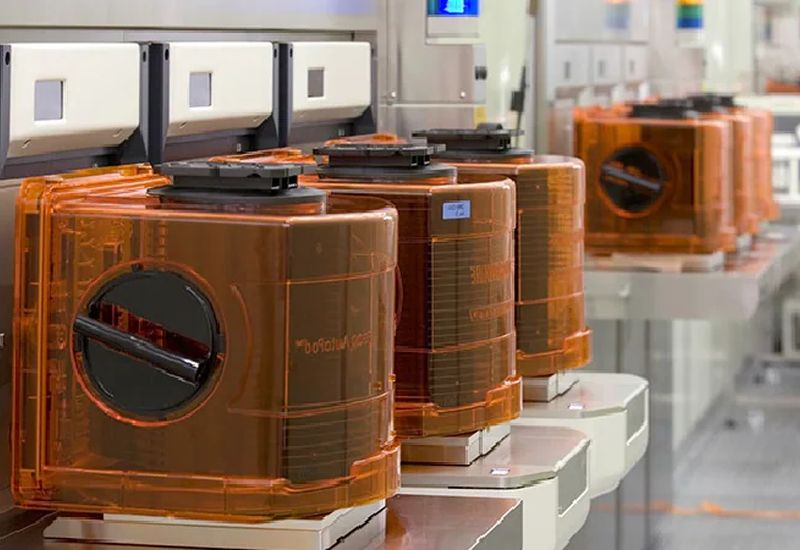
Для понимания масштабов: еще во втором календарном квартале 2024 года на долю Китая приходилось до 50% общей выручки японской корпорации Tokyo Electron. По итогам 2025 фискального года, который в Японии завершился в конце марта, большинство местных поставщиков столкнулись с падением доходов на данном направлении.
По данным издания Nikkei Asian Review, совокупная выручка пяти крупнейших японских компаний, специализирующихся на оборудовании для выпуска чипов, на китайском рынке сократилась на 12% — до $9,11 млрд. Например, у Tokyo Electron доля китайского рынка в структуре выручки за прошлый квартал упала с 34% до 27% в годовом выражении.
Причины снижения спроса на импортное оборудование
Наиболее заметное падение доходов зафиксировано у компаний, чья продукция используется на начальных этапах производства чипов, связанных с обработкой кремниевых пластин. Отраслевые эксперты связывают это с тем, что китайские производители оборудования существенно нарастили свои компетенции и теперь способны замещать импортные решения собственными аналогами.
Схожие проблемы испытывает и нидерландский гигант ASML: доля Китая в его выручке за первый квартал текущего года сократилась с 27% до 19%. При этом общая емкость китайского рынка оборудования для выпуска полупроводников остается стабильной — около $49,3 млрд, что составляет 37% от мирового объема.
По оценкам MIR, процесс импортозамещения в Китае ускорился. С 2021 по 2025 год уровень локализации оборудования для начальной обработки пластин вырос с 10% до 21%, а в сегменте окончательной обработки — с 19% до 36%. Ключевым драйвером этого процесса выступает компания Huawei Technologies, которая после введения американских санкций в 2019 году активно стимулирует своих локальных партнеров переходить на китайские аналоги оборудования.
Ситуация в сегменте конечной обработки
Несмотря на общую тенденцию, китайские предприятия не отказываются от японских технологий полностью. В сегменте финишной обработки чипов продажи японской продукции в Китае даже демонстрируют рост. Так, компания Advantest, производящая контрольно-измерительные системы, по итогам прошлого года увеличила свою выручку на китайском рынке почти на 20%, а показатели Disco выросли примерно на 10%.
Учитывая, что китайские производители микросхем нацелены не только на внутренние нужды, но и на расширение экспорта, потенциал для дальнейшего развития местного производства оборудования и замещения импорта остается очень высоким.