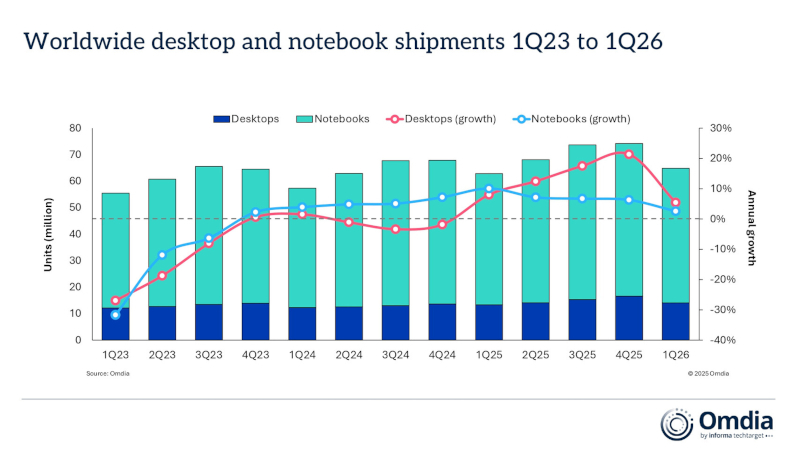
В первом квартале 2026 года глобальный рынок персональных компьютеров показал рост поставок на 3,2 % в годовом выражении, достигнув отметки в 64,8 млн единиц. Положительная динамика была обусловлена прежде всего опережающими закупками оборудования перед прогнозируемым скачком цен на комплектующие. Дополнительными драйверами послужили корпоративный цикл обновления парка техники с Windows 10, а также активное обновление линеек ноутбуков от Apple и производителей Windows-устройств.
Сегментация поставок показывает рост интереса к разным форматам: объем отгрузок ноутбуков (включая мобильные рабочие станции) увеличился на 2,6 % до 50,8 млн штук, в то время как сегмент настольных ПК и рабочих станций продемонстрировал более заметный рост на 5,4 %, достигнув 14 млн устройств. Однако, по мнению главного аналитика Omdia Бена Йе, показатели первого квартала могут стать пиковыми для текущего года. Ожидается, что со второго квартала рост цен на оперативную память и накопители окажет серьезное давление на маржинальность производителей, что неизбежно приведет к повышению розничных цен для конечных потребителей.
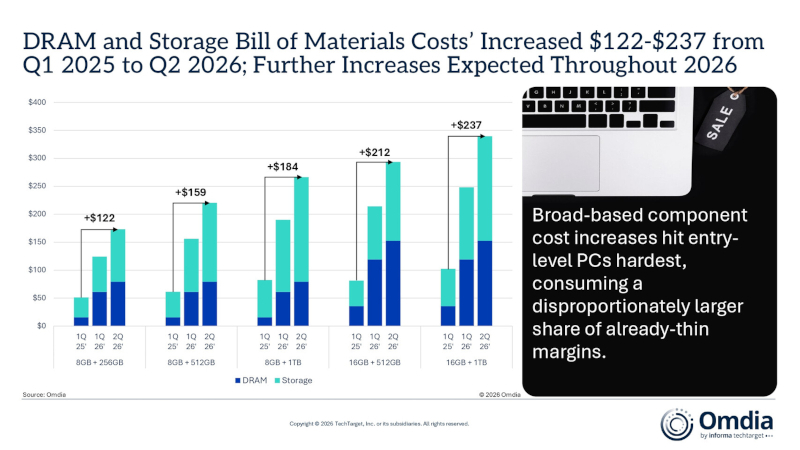
Ситуация осложняется бурным развитием инфраструктуры искусственного интеллекта. Потребности дата-центров в высокопроизводительной памяти и накопителях привели к их значительному удорожанию: с начала 2025 года цены на соответствующие компоненты выросли в 3–5 раз. Параллельно с этим аналитики прогнозируют рост стоимости центральных процессоров Intel и AMD на 10–25 % во втором квартале. В стремлении сохранить объемы выручки и показатели прибыли, вендоры активно наращивали отгрузки в начале года. Предварительные данные по Северной Америке свидетельствуют о том, что рыночные каналы уже практически исчерпали доступные объемы товаров, закупленных по старым ценам.
На фоне общемировой тенденции японский рынок демонстрирует признаки ослабления. Среди причин — высокая база сравнения аналогичного периода 2025 года, более выраженный рост цен и сокращение государственного финансирования закупок компьютерной техники для образовательных учреждений, что было ключевым фактором спроса в прошлом году.
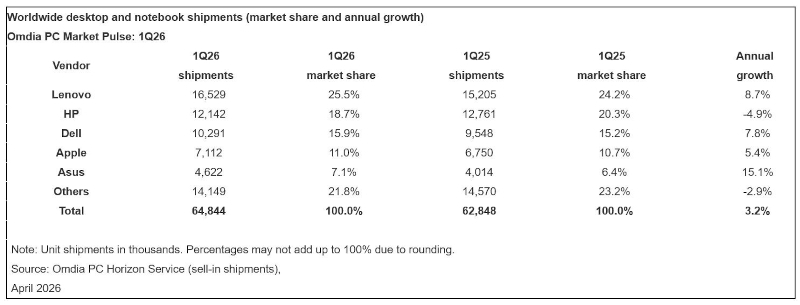
В распределении долей рынка позиции лидеров остаются стабильными:
- Lenovo удерживает первенство: компания увеличила поставки на 8,7 % (до 16,5 млн устройств), заняв более четверти рынка.
- HP сохранила вторую позицию, несмотря на снижение отгрузок на 4,9 % (до 12,1 млн штук) из-за слабого спроса в США и Европе.
- Dell после успешного завершения 2025 года нарастила поставки на 7,8 %, достигнув уровня 10,3 млн единиц.
- Apple показала рост на 5,4 %, до 11 % доли рынка, что стало возможным благодаря стабильным продажам MacBook Air и старту реализации новых MacBook Neo.
- ASUS продолжает показывать двузначные темпы роста, обеспечив поставки на уровне 4,6 млн устройств и заняв 7,1 % рынка.